Kim Loại
Thị trường đồng trước bài toán nguồn cung: Nhu cầu năng lượng sạch thúc đẩy cuộc đua đầu tư
Th10
Đồng đang giữ vị trí đặc biệt trong quá trình điện khí hóa nền kinh tế. Kim loại này xuất hiện trong dây dẫn điện, động cơ, máy biến áp, thiết bị công nghiệp, phương tiện chạy điện, hệ thống năng lượng tái tạo và hạ tầng viễn thông. Vì vậy, diễn biến của thị trường đồng không chỉ phụ thuộc vào hoạt động xây dựng hay sản xuất hàng tiêu dùng, mà ngày càng gắn với các quyết định đầu tư vào lưới điện, trung tâm dữ liệu và chuyển dịch năng lượng.
Điểm đáng chú ý là nhu cầu đối với đồng có xu hướng tăng trong khi nguồn cung khai thác mới không thể phản ứng nhanh. Một mỏ đồng thường cần nhiều năm cho các bước thăm dò, đánh giá trữ lượng, cấp phép, xây dựng hạ tầng và vận hành thử. Khoảng thời gian dài này khiến thị trường dễ nhạy cảm trước các sự cố tại mỏ lớn, thay đổi chính sách ở quốc gia sản xuất hoặc gián đoạn vận chuyển.
Các báo cáo của Cơ quan Năng lượng Quốc tế (IEA), Cơ quan Khảo sát Địa chất Mỹ (USGS) và Nhóm Nghiên cứu Đồng Quốc tế (ICSG) cho thấy bài toán của đồng có hai mặt. Một mặt, kim loại này được hưởng lợi từ nhu cầu dài hạn của điện khí hóa. Mặt khác, sản lượng mỏ, chất lượng quặng, chi phí đầu tư và yêu cầu môi trường đang làm quá trình mở rộng nguồn cung trở nên phức tạp hơn. Đây là nền tảng quan trọng để nhìn nhận thị trường đồng, thay vì chỉ theo dõi biến động giá trong từng phiên giao dịch.
Đồng nằm ở trung tâm của quá trình điện khí hóa
Đồng có độ dẫn điện và dẫn nhiệt tốt, đồng thời dễ gia công. Những đặc tính này giúp đồng trở thành vật liệu phổ biến trong hệ thống truyền tải và phân phối điện. Từ nhà máy phát điện đến trạm biến áp, đường dây, thiết bị đóng cắt và hệ thống điện trong các tòa nhà, đồng được sử dụng ở nhiều công đoạn khác nhau.
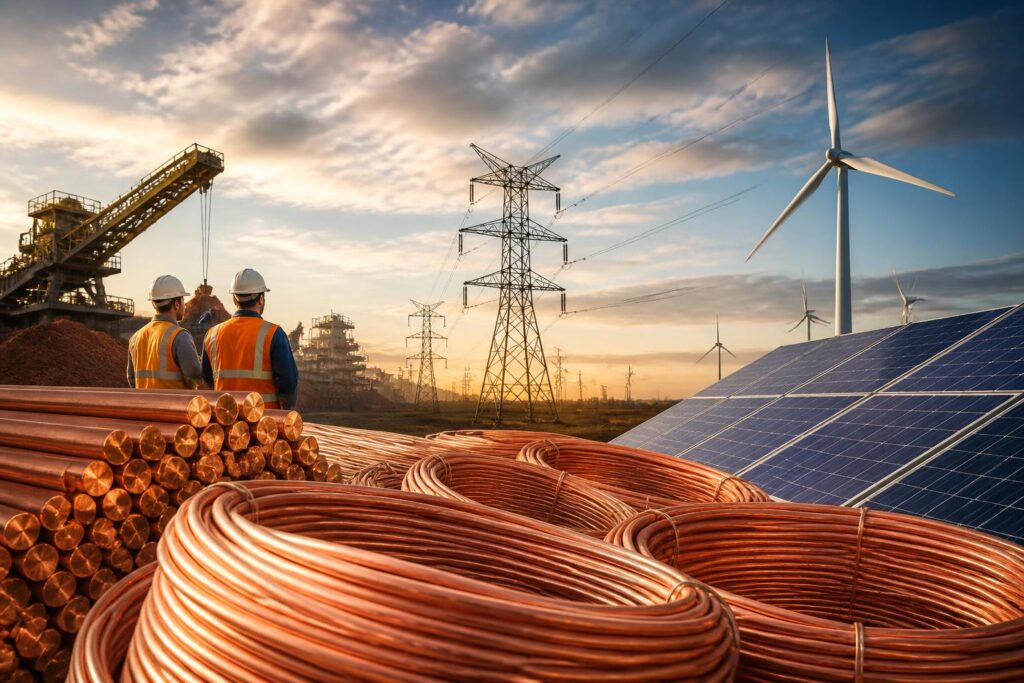
Sự phát triển của năng lượng tái tạo làm thay đổi cơ cấu nhu cầu. Một dự án điện gió hoặc điện mặt trời không chỉ cần thiết bị phát điện, mà còn cần cáp, máy biến áp, thiết bị kết nối và hệ thống truyền tải để đưa điện đến nơi tiêu thụ. Khi nguồn điện được xây dựng ở xa các trung tâm công nghiệp hoặc dân cư, yêu cầu về hạ tầng lưới điện cũng tăng theo.
Xe điện là một động lực khác. Hệ thống động cơ, dây dẫn, bộ sạc và các thiết bị điện trên xe đều sử dụng kim loại dẫn điện. Tuy nhiên, mức tiêu thụ đồng không giống nhau giữa các mẫu xe và công nghệ. Do đó, không nên quy toàn bộ triển vọng của thị trường đồng cho riêng ngành ô tô điện. Bức tranh lớn hơn nằm ở tổng mức đầu tư cho điện lực, giao thông, công nghiệp và số hóa.
IEA trong báo cáo Global Critical Minerals Outlook 2024 xếp đồng vào nhóm khoáng sản có ý nghĩa quan trọng đối với nhiều công nghệ năng lượng sạch. Báo cáo cũng nhấn mạnh rằng nhu cầu khoáng sản trong quá trình chuyển dịch năng lượng phụ thuộc đồng thời vào tốc độ triển khai công nghệ, hiệu quả sử dụng vật liệu, khả năng thay thế và mức độ tái chế. Điều đó có nghĩa nhu cầu dài hạn là một xu hướng đáng chú ý, nhưng không phải một đường thẳng cố định.
Nguồn cung mỏ không thể mở rộng trong thời gian ngắn
Thị trường đồng được cung cấp từ hai nguồn chính: đồng khai thác từ quặng nguyên khai và đồng thu hồi từ phế liệu. Nguồn cung mỏ vẫn giữ vai trò nền tảng, đặc biệt với các ứng dụng đòi hỏi kim loại có độ tinh khiết và đặc tính kỹ thuật ổn định. Trong khi đó, tái chế giúp giảm nhu cầu đối với quặng mới, tiết kiệm năng lượng ở một số công đoạn và hạn chế lượng vật liệu bị thải bỏ.
Vấn đề nằm ở chỗ các mỏ đồng hiện hữu thường phải đối mặt với sự suy giảm hàm lượng quặng theo thời gian. Để tạo ra cùng một lượng kim loại, doanh nghiệp có thể phải xử lý nhiều quặng hơn, sử dụng thêm năng lượng, nước và hóa chất. Chi phí sản xuất vì thế có thể chịu áp lực ngay cả khi giá đồng tăng.
USGS trong ấn phẩm Mineral Commodity Summaries 2024 ghi nhận đồng là một khoáng sản công nghiệp quan trọng với hoạt động khai thác và luyện kim tập trung đáng kể ở một số quốc gia. Sự tập trung này tạo ra hiệu quả quy mô, nhưng cũng khiến chuỗi cung ứng dễ bị ảnh hưởng khi một khu vực sản xuất lớn gặp vấn đề về thời tiết, lao động, hạ tầng, chính sách hoặc quan hệ cộng đồng.
Việc xây dựng mỏ mới không đơn giản là quyết định tăng công suất. Dự án phải trải qua quá trình đánh giá địa chất, nghiên cứu tác động môi trường, đàm phán quyền sử dụng đất, thiết kế nhà máy tuyển và luyện, huy động vốn, xây đường sá hoặc hệ thống điện nước. Mỗi khâu có thể kéo dài hoặc phát sinh rủi ro. Vì vậy, tín hiệu giá trên thị trường hôm nay không lập tức tạo ra sản lượng mới vào ngày mai.
Rủi ro tập trung địa lý
Chuỗi cung ứng đồng gồm nhiều tầng: khai thác quặng, tuyển quặng, luyện tinh quặng thành đồng thô, tinh luyện thành đồng cathode hoặc sản phẩm trung gian, sau đó chế biến thành dây, tấm, ống và linh kiện. Một quốc gia có thể mạnh về khai thác nhưng phụ thuộc vào nơi khác ở khâu luyện hoặc chế biến.
Sự phân bổ không đồng đều này khiến doanh nghiệp phải theo dõi cả nguồn quặng lẫn năng lực luyện kim. Nếu nguồn tinh quặng tăng nhanh hơn công suất luyện, phí xử lý và tinh luyện có thể thay đổi, phản ánh mức độ cạnh tranh giữa các nhà máy. Ngược lại, nếu công suất luyện dồi dào nhưng khai thác bị gián đoạn, các nhà máy có thể phải tìm nguồn thay thế với chi phí cao hơn.
Những vấn đề tại các quốc gia sản xuất lớn có thể tác động đến tâm lý thị trường quốc tế, nhưng mức độ ảnh hưởng còn tùy thuộc tồn kho, lượng hàng đang vận chuyển, hợp đồng dài hạn và khả năng thay thế từ những nguồn khác. Vì vậy, một tin tức về gián đoạn mỏ không nên được hiểu ngay là thị trường sẽ thiếu kim loại trong cùng thời điểm.
Giá đồng phản ánh cả chu kỳ kinh tế lẫn kỳ vọng dài hạn
Đồng thường được theo dõi như một chỉ báo nhạy với hoạt động công nghiệp. Khi sản xuất, xây dựng và đầu tư cơ sở hạ tầng tăng, nhu cầu đồng thường được hỗ trợ. Khi kinh tế giảm tốc, doanh nghiệp có thể trì hoãn mua nguyên liệu, giảm tồn kho hoặc cắt kế hoạch đầu tư. Những thay đổi đó tác động đến giá trước khi xuất hiện đầy đủ trong số liệu sản lượng thực tế.
Tuy nhiên, giá đồng không chỉ phản ánh nhu cầu vật chất. Tỷ giá đồng USD, lãi suất, chi phí tài chính, hoạt động của các quỹ hàng hóa và kỳ vọng về kinh tế Trung Quốc cũng có thể làm giá biến động. Trung Quốc giữ vai trò lớn trong tiêu thụ và chế biến nhiều kim loại công nghiệp, nên số liệu về bất động sản, sản xuất, lưới điện và xuất nhập khẩu của nước này thường được thị trường quan tâm.
Tồn kho tại các sở giao dịch và trong chuỗi cung ứng là một chỉ dấu khác. Tồn kho tăng có thể cho thấy nhu cầu ngắn hạn yếu hơn hoặc nguồn hàng sẵn có dồi dào. Tồn kho giảm có thể phản ánh tiêu thụ mạnh, nguồn cung bị gián đoạn hoặc doanh nghiệp chủ động rút hàng. Chỉ báo này cần được đọc cùng dữ liệu sản xuất, nhập khẩu, phí vận chuyển và chênh lệch giá giữa các kỳ hạn, thay vì sử dụng riêng lẻ.
ICSG thường công bố các đánh giá về sản lượng mỏ, sản lượng tinh luyện và cân đối cung cầu đồng. Những dự báo này có giá trị tham khảo, nhưng vẫn có thể được điều chỉnh khi doanh nghiệp thay đổi kế hoạch, mỏ gặp sự cố hoặc tình hình kinh tế khác với dự kiến. Vì vậy, một dự báo cung cầu không nên được xem là kết quả chắc chắn.
Tái chế và thay thế chỉ giải quyết được một phần áp lực
Tái chế là công cụ quan trọng để tăng nguồn cung đồng mà không phải mở thêm toàn bộ năng lực khai thác. Phế liệu từ dây cáp, động cơ, thiết bị điện, công trình tháo dỡ và sản phẩm hết vòng đời có thể được thu gom, phân loại và đưa trở lại chuỗi sản xuất. Khi hệ thống thu hồi hoạt động hiệu quả, lượng kim loại bị thất thoát sẽ giảm.
Dù vậy, tỷ lệ tái chế không thể tăng vô hạn trong thời gian ngắn. Nhiều sản phẩm đồng có tuổi thọ dài và vẫn đang nằm trong các tòa nhà, đường dây hoặc thiết bị đang vận hành. Nguồn phế liệu chỉ xuất hiện khi sản phẩm được thay thế hoặc tháo dỡ. Ngoài ra, chi phí thu gom, phân loại, vận chuyển và xử lý cũng quyết định khả năng tái chế có hiệu quả kinh tế hay không.
Thay thế vật liệu có thể làm giảm lượng đồng sử dụng trong một số ứng dụng. Nhôm, chẳng hạn, có thể được lựa chọn trong một số loại dây dẫn hoặc bộ phận nếu yêu cầu kỹ thuật, trọng lượng và chi phí cho phép. Nhưng thay thế không phải là giải pháp chung cho mọi sản phẩm. Độ dẫn điện, kích thước thiết bị, độ bền, khả năng tản nhiệt và thiết kế hệ thống đều phải được cân nhắc.
Do đó, triển vọng của đồng sẽ phụ thuộc vào sự kết hợp giữa khai thác mới, mở rộng công suất luyện, nâng cao hiệu quả sử dụng vật liệu và tăng thu hồi phế liệu. Chỉ một yếu tố riêng lẻ khó có thể giải quyết toàn bộ khoảng cách cung cầu nếu nhu cầu điện khí hóa tăng nhanh.
Doanh nghiệp cần quản trị rủi ro thay vì chỉ theo dõi giá
Đối với nhà sản xuất cáp, dây điện, linh kiện và thiết bị điện, biến động giá đồng tác động trực tiếp đến chi phí nguyên liệu. Một số doanh nghiệp có thể chuyển phần biến động này sang khách hàng thông qua cơ chế điều chỉnh giá, nhưng không phải hợp đồng nào cũng cho phép. Độ trễ giữa thời điểm mua đồng, sản xuất và giao hàng cũng tạo ra rủi ro tồn kho.
Doanh nghiệp sử dụng đồng cần theo dõi nhiều lớp thông tin: giá kỳ hạn và giá giao ngay, tồn kho, chênh lệch giữa các khu vực, phí gia công, lịch bảo dưỡng nhà máy luyện, tình hình vận chuyển và chính sách thương mại. Việc phụ thuộc vào một nhà cung cấp hoặc một tuyến vận chuyển có thể làm rủi ro tăng lên khi chuỗi cung ứng bị gián đoạn.
Với các dự án hạ tầng, rủi ro còn nằm ở thời điểm mua sắm. Nếu chủ đầu tư trì hoãn, nhu cầu vật liệu có thể dồn vào một giai đoạn sau đó. Nếu mua quá sớm, chi phí lưu kho và rủi ro biến động giá lại tăng. Các công cụ phòng vệ giá có thể hỗ trợ quản trị, nhưng không loại bỏ rủi ro tín dụng, thanh khoản hoặc sai lệch giữa giá công cụ phái sinh và giá vật chất thực tế.
Triển vọng phụ thuộc vào tốc độ đầu tư vào điện và khả năng bổ sung nguồn cung
Trong ngắn hạn, thị trường đồng vẫn chịu ảnh hưởng mạnh từ chu kỳ công nghiệp, bất động sản, chính sách tiền tệ và diễn biến kinh tế tại các trung tâm tiêu thụ lớn. Giá có thể biến động theo kỳ vọng trước khi các dự án năng lượng hoặc hạ tầng tạo ra nhu cầu vật chất. Bởi vậy, không thể suy ra xu hướng dài hạn chỉ từ một vài phiên tăng hoặc giảm.
Ở tầm dài hơn, nhu cầu đồng có cơ sở từ mở rộng lưới điện, nâng cấp hạ tầng truyền tải, phát triển năng lượng tái tạo, số hóa công nghiệp và điện hóa phương tiện. IEA cho rằng tốc độ triển khai các công nghệ năng lượng sạch sẽ là một trong những yếu tố quyết định nhu cầu khoáng sản trong tương lai. Nhưng để biến nhu cầu đó thành tiêu thụ thực tế, các dự án phải vượt qua rào cản về vốn, cấp phép, kết nối lưới và năng lực thi công.
Phía nguồn cung cũng cần những khoản đầu tư có tầm nhìn dài hạn. Các doanh nghiệp khai khoáng phải nâng cấp mỏ hiện hữu, phát triển dự án mới, cải thiện hiệu suất thu hồi và giảm tác động đến nước, năng lượng, đất đai. Những yêu cầu về môi trường và trách nhiệm với cộng đồng có thể làm chi phí ban đầu tăng, nhưng đồng thời trở thành điều kiện quan trọng để dự án duy trì giấy phép xã hội và tiếp cận vốn.
Thị trường đồng vì thế đang đứng trước một bài toán cân bằng khó. Nhu cầu được thúc đẩy bởi quá trình điện khí hóa, nhưng nguồn cung mới cần nhiều thời gian và phải đáp ứng tiêu chuẩn cao hơn. Tái chế, thay thế và tối ưu thiết kế có thể giảm áp lực, song không thay thế hoàn toàn vai trò của khai thác mỏ. Với doanh nghiệp và nhà đầu tư, cách tiếp cận thận trọng là phân biệt rõ biến động ngắn hạn của giá với những thay đổi cấu trúc đang diễn ra trong toàn bộ chuỗi giá trị đồng.

Bài Viết Liên Quan
Tái cấu trúc ngành thép toàn cầu: Suy giảm ngắn hạn, phân hóa sâu và sự trỗi dậy của các trung tâm tăng trưởng mới
Australia rà soát chống bán phá giá thép mạ kẽm: Dấu hiệu gia tăng bảo hộ thương mại?
Vàng sau đỉnh 5.500 USD: Vì sao thị trường cảnh báo kịch bản điều chỉnh về 3.800 USD?
Triển vọng giá vàng: Khi bất ổn toàn cầu trở thành chất xúc tác, mốc 10.000 USD không còn là giả định xa vời
Thị trường kim loại công nghiệp biến động mạnh: Giá nhôm, đồng và thép chịu tác động từ địa chính trị và nhu cầu toàn cầu
Sản lượng thép toàn cầu giảm trong tháng 2/2026: Dấu hiệu điều chỉnh hay khởi đầu chu kỳ mới?
Bài Viết Cùng thể loại