Kim Loại
Vì sao đồng trở thành mắt xích quan trọng của nền kinh tế điện khí hóa
Th10
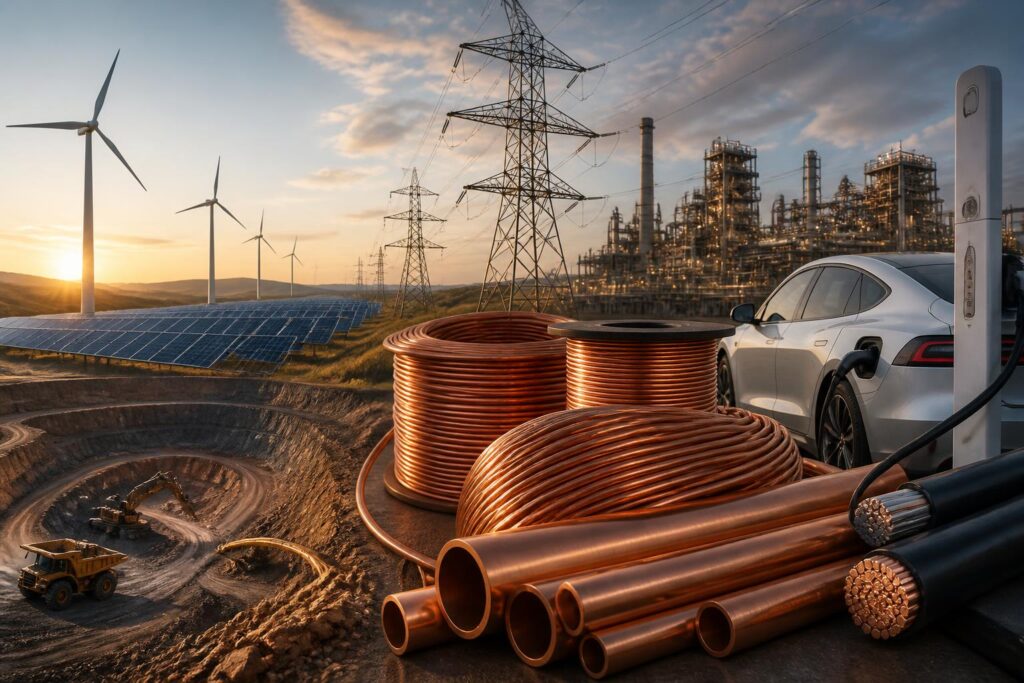
Trong số các kim loại công nghiệp, đồng thường được xem là một trong những vật liệu khó thay thế nhất đối với quá trình điện khí hóa. Kim loại này xuất hiện trong dây dẫn, máy biến áp, động cơ, thiết bị viễn thông, hệ thống năng lượng tái tạo và nhiều sản phẩm công nghiệp khác. Khi nền kinh tế tăng đầu tư vào lưới điện, phương tiện chạy điện và trung tâm dữ liệu, nhu cầu đối với đồng cũng gắn chặt hơn với các kế hoạch phát triển hạ tầng.
Tuy nhiên, vai trò quan trọng không đồng nghĩa với việc thị trường đồng luôn tăng theo một đường thẳng. Nhu cầu chịu ảnh hưởng từ chu kỳ kinh tế, xây dựng, sản xuất thiết bị điện và đầu tư công. Ở phía cung, các mỏ mới cần nhiều năm để thăm dò, phê duyệt, xây dựng và đưa vào vận hành. Khoảng cách giữa tốc độ tăng nhu cầu và khả năng mở rộng sản lượng vì thế là vấn đề trung tâm của thị trường.
Những báo cáo của Cơ quan Năng lượng Quốc tế (IEA), Cơ quan Khảo sát Địa chất Mỹ (USGS), Nhóm Nghiên cứu Đồng Quốc tế (ICSG) và Ngân hàng Thế giới cho thấy đồng cần được nhìn nhận không chỉ như một hàng hóa giao dịch trên sàn, mà còn như một đầu vào chiến lược của quá trình công nghiệp hóa và chuyển dịch năng lượng.
Đồng nằm ở đâu trong nền kinh tế điện khí hóa?
Vật liệu dẫn điện có tính ứng dụng rộng
Đồng có độ dẫn điện và dẫn nhiệt cao, tương đối dễ gia công, đồng thời có thể tái chế nhiều lần mà không mất các đặc tính cơ bản. Những đặc điểm này khiến đồng được sử dụng rộng rãi trong dây cáp, thanh dẫn điện, cuộn dây động cơ, máy biến áp và các thiết bị điện dân dụng.
Trong một hệ thống điện, đồng không chỉ nằm ở khâu phát điện. Kim loại này hiện diện xuyên suốt từ nhà máy, trạm biến áp, đường dây truyền tải đến mạng lưới phân phối và thiết bị tiêu thụ điện. Vì vậy, một chương trình mở rộng công suất phát điện thường kéo theo nhu cầu đối với đồng ở nhiều lớp hạ tầng khác nhau.
Đây là điểm khác biệt quan trọng so với cách nhìn đơn giản rằng nhu cầu kim loại chỉ phụ thuộc vào số lượng sản phẩm bán ra. Khi một quốc gia xây thêm khu công nghiệp, đô thị, tuyến đường sắt điện khí hóa hoặc trung tâm dữ liệu, nhu cầu đồng có thể phát sinh từ cả phần thiết bị lẫn phần hạ tầng kết nối.
Xe điện và năng lượng tái tạo tạo thêm các điểm tiêu thụ
Xe điện sử dụng đồng trong hệ thống dây dẫn, động cơ, bộ sạc và các bộ phận điện tử công suất. Mức sử dụng cụ thể thay đổi theo thiết kế, kích thước phương tiện, loại động cơ và cấu trúc pin, vì vậy không nên áp dụng một con số cố định cho toàn bộ thị trường.
Tương tự, điện mặt trời và điện gió cần đồng cho cáp, máy biến áp, bộ chuyển đổi và thiết bị kết nối với lưới điện. Các dự án ở vị trí xa trung tâm tiêu thụ còn đòi hỏi mạng lưới truyền tải mới. Điều này làm cho nhu cầu kim loại không chỉ phụ thuộc vào số megawatt công suất được lắp đặt, mà còn phụ thuộc vào khoảng cách truyền tải, điều kiện địa hình và mức độ nâng cấp của hệ thống điện.
IEA trong các báo cáo về khoáng sản quan trọng thường nhấn mạnh rằng quá trình chuyển dịch năng lượng làm gia tăng vai trò của nhiều kim loại, trong đó có đồng. Dù vậy, tốc độ tăng nhu cầu sẽ không giống nhau giữa các khu vực. Những nền kinh tế đang mở rộng hạ tầng điện có thể tạo lực kéo lớn hơn so với các thị trường đã có mạng lưới tương đối hoàn chỉnh.
Nguồn cung đồng không dễ mở rộng trong ngắn hạn
Một mỏ mới cần thời gian dài để đi vào sản xuất
Sản lượng đồng sơ cấp chủ yếu đến từ khai thác quặng, sau đó qua các công đoạn tuyển, luyện và tinh chế. Từ phát hiện thân quặng đến sản xuất thương mại là một quá trình phức tạp. Doanh nghiệp phải đánh giá trữ lượng, chất lượng quặng, điều kiện địa chất, khả năng tiếp cận năng lượng và nước, cơ sở hạ tầng, hiệu quả kinh tế cũng như các yêu cầu pháp lý.
Ngay cả khi dự án được chấp thuận, việc xây dựng mỏ, nhà máy tuyển và các tuyến vận chuyển vẫn cần vốn lớn và thời gian dài. Những thay đổi về quy định, phản đối của cộng đồng, tranh chấp đất đai, thiếu điện hoặc thiếu hạ tầng có thể làm tiến độ kéo dài thêm.
Đặc điểm này khiến nguồn cung đồng phản ứng chậm hơn giá hoặc nhu cầu. Khi giá tăng, doanh nghiệp không thể lập tức đưa một mỏ lớn vào vận hành. Ngược lại, khi thị trường suy yếu, sản lượng cũng không phải lúc nào giảm ngay vì doanh nghiệp còn phải duy trì hoạt động, đáp ứng nghĩa vụ tài chính và bảo đảm tính liên tục của chuỗi sản xuất.
Chất lượng quặng và chi phí sản xuất là biến số đáng chú ý
Tuổi đời của các mỏ hiện hữu cũng ảnh hưởng đến thị trường. Khi hàm lượng đồng trong quặng giảm, doanh nghiệp phải xử lý nhiều quặng hơn để tạo ra cùng một lượng kim loại. Điều đó có thể làm tăng nhu cầu năng lượng, nước, hóa chất và công suất vận chuyển.
Chi phí sản xuất còn chịu ảnh hưởng bởi giá nhiên liệu, tiền lương, tỷ giá, chi phí thiết bị và điều kiện địa chất. Vì vậy, sản lượng khai thác không phải là chỉ số duy nhất cần theo dõi. Nhà đầu tư và doanh nghiệp thường quan tâm đồng thời đến chất lượng quặng, chi phí duy trì sản lượng, kế hoạch vốn và khả năng mở rộng của từng mỏ.
USGS cung cấp dữ liệu quốc gia về sản lượng, trữ lượng và các đặc điểm cơ bản của nhiều khoáng sản, trong đó có đồng. Những dữ liệu này hữu ích để nhận diện bức tranh địa lý của nguồn cung, nhưng không thể tự mình cho biết toàn bộ khả năng cung ứng trong từng năm. Sản lượng thực tế còn phụ thuộc vào hoạt động của doanh nghiệp, chính sách tại nước sở tại và tình trạng của các cơ sở luyện, tinh chế.
Thị trường đồng chịu tác động của cả kinh tế vĩ mô và yếu tố vật chất
Nhu cầu công nghiệp có tính chu kỳ
Đồng thường được sử dụng như một chỉ báo nhạy cảm với hoạt động kinh tế vì có mặt trong xây dựng, sản xuất máy móc, thiết bị điện và hàng tiêu dùng lâu bền. Khi lĩnh vực bất động sản, hạ tầng hoặc sản xuất công nghiệp suy yếu, nhu cầu đồng vật chất có thể giảm. Ngược lại, các chương trình đầu tư công và chu kỳ bổ sung hàng tồn kho có thể hỗ trợ tiêu thụ.
Tuy nhiên, giá đồng trên thị trường quốc tế không chỉ phản ánh lượng kim loại đang được giao nhận. Lãi suất, tỷ giá đồng USD, kỳ vọng tăng trưởng, dòng vốn đầu tư và tâm lý rủi ro cũng tác động đến hợp đồng giao dịch. Giá có thể biến động trước khi các số liệu tiêu thụ vật chất được công bố, bởi thị trường phản ứng với kỳ vọng về cung cầu trong tương lai.
Do đó, một giai đoạn giá tăng chưa chắc đồng nghĩa với việc mọi phân khúc tiêu thụ đều mạnh. Tương tự, giá giảm không tự động chứng minh rằng nền tảng dài hạn của nhu cầu đã thay đổi. Để đánh giá đầy đủ, cần đối chiếu giá với tồn kho, phí gia công tinh quặng, sản lượng luyện kim, đơn hàng công nghiệp và tiến độ các dự án hạ tầng.
Tồn kho và công suất luyện kim truyền tín hiệu khác nhau
Tồn kho được công bố tại các sàn giao dịch lớn là một trong những chỉ báo được thị trường theo dõi. Tuy nhiên, lượng tồn kho trên sàn chỉ phản ánh một phần kim loại sẵn có trong hệ thống. Một lượng lớn đồng cũng nằm trong kho của nhà sản xuất, nhà kinh doanh, nhà chế tạo cáp và các doanh nghiệp tiêu thụ cuối cùng.
Thị trường còn phải phân biệt đồng tinh luyện với tinh quặng đồng. Các nhà máy luyện và tinh chế có thể gặp tình trạng thiếu nguyên liệu dù lượng kim loại trong một số kho công khai vẫn chưa giảm mạnh. Ngược lại, công suất luyện kim dồi dào có thể khiến phí xử lý giảm, phản ánh sự cạnh tranh để có nguồn tinh quặng.
ICSG là một nguồn tham khảo quan trọng đối với số liệu và nhận định về cung cầu đồng toàn cầu. Khi sử dụng các dự báo của tổ chức này hoặc các cơ quan khác, cần lưu ý rằng dự báo có thể được điều chỉnh theo sản lượng mỏ, sự cố vận hành, tình hình kinh tế và những thay đổi trong chính sách thương mại.
Tái chế giúp giảm áp lực nhưng không thay thế hoàn toàn khai thác
Đồng có giá trị phế liệu tương đối cao và có thể được thu hồi từ cáp, động cơ, thiết bị điện, đường ống và các sản phẩm công nghiệp hết vòng đời. Tái chế giúp giảm nhu cầu sử dụng quặng nguyên khai, tiết kiệm một phần năng lượng và hạn chế lượng chất thải phải xử lý.
Dù vậy, tỷ lệ thu hồi phụ thuộc vào tuổi thọ sản phẩm, khả năng thu gom, thiết kế thiết bị và chi phí phân loại. Đồng trong công trình có thể được sử dụng trong nhiều thập kỷ trước khi quay lại thị trường phế liệu. Trong khi đó, một số sản phẩm điện tử chứa lượng đồng nhỏ, khiến việc thu gom và tách vật liệu trở nên phức tạp.
Thị trường đồng vì vậy cần cả nguồn cung sơ cấp và nguồn cung thứ cấp. Khai thác mới đáp ứng nhu cầu tăng thêm và bù đắp phần kim loại chưa quay lại chuỗi tái chế. Tái chế lại giúp giảm áp lực lên mỏ, đặc biệt khi nhu cầu tăng nhanh hoặc hoạt động khai thác gặp giới hạn về môi trường và hạ tầng.
Tác động đối với doanh nghiệp và chính sách công nghiệp
Doanh nghiệp phải quản trị rủi ro nguyên liệu
Đối với nhà sản xuất dây cáp, thiết bị điện, động cơ và máy biến áp, đồng là một đầu vào có thể ảnh hưởng đáng kể đến giá thành. Doanh nghiệp thường phải cân nhắc thời điểm mua nguyên liệu, cơ chế điều chỉnh giá trong hợp đồng và khả năng chuyển một phần biến động sang khách hàng.
Biến động giá không phải rủi ro duy nhất. Chậm giao hàng, thiếu chủng loại phù hợp, gián đoạn vận tải hoặc thay đổi quy định xuất nhập khẩu cũng có thể làm tăng chi phí. Các doanh nghiệp có chuỗi cung ứng dài cần theo dõi cả thị trường kim loại, công suất luyện kim, tình hình vận tải và khả năng cung ứng của nhà cung cấp.
Với doanh nghiệp khai khoáng, bài toán lại nằm ở vốn đầu tư, giấy phép, quan hệ với cộng đồng địa phương và khả năng kiểm soát chi phí. Dự án có thể mang lại nguồn cung mới cho thị trường, nhưng cũng phải đáp ứng các yêu cầu ngày càng cao về nước, năng lượng, phát thải và phục hồi môi trường sau khai thác.
Chính sách cần cân bằng giữa an ninh nguyên liệu và hiệu quả thị trường
Nhiều nền kinh tế đang xem các kim loại phục vụ điện khí hóa là một phần của chiến lược công nghiệp. Chính phủ có thể hỗ trợ khảo sát địa chất, phát triển hạ tầng, thúc đẩy tái chế, đa dạng hóa nguồn nhập khẩu và xây dựng tiêu chuẩn về truy xuất nguồn gốc.
Tuy nhiên, chính sách bảo đảm nguồn cung không nên chỉ tập trung vào mở thêm mỏ. Nếu thiếu năng lực luyện, tinh chế, vận chuyển hoặc tái chế, một quốc gia vẫn có thể phụ thuộc vào các mắt xích bên ngoài. Cách tiếp cận đầy đủ hơn là xem xét toàn bộ chuỗi giá trị, từ quặng đến kim loại tinh luyện, sản phẩm bán thành phẩm và thu hồi sau sử dụng.
IEA trong các phân tích về khoáng sản chuyển dịch năng lượng cũng đề cập đến sự tập trung địa lý của nguồn cung và những rủi ro phát sinh khi một mắt xích quan trọng phụ thuộc vào quá ít quốc gia hoặc doanh nghiệp. Bài học chính sách là đa dạng hóa không chỉ nằm ở số lượng nhà cung cấp, mà còn ở khả năng thay thế, dự trữ, tái chế và giảm cường độ sử dụng vật liệu.
Triển vọng thị trường đồng phụ thuộc vào tốc độ đầu tư thực tế
Về dài hạn, nhu cầu đồng có cơ sở hỗ trợ từ mở rộng lưới điện, số hóa, điện khí hóa giao thông và phát triển năng lượng tái tạo. Nhưng nhu cầu tiềm năng chỉ trở thành nhu cầu vật chất khi dự án được cấp vốn, xây dựng và đưa vào vận hành. Khoảng cách giữa mục tiêu chính sách và tiến độ thực tế có thể làm thay đổi đáng kể cán cân thị trường trong từng giai đoạn.
Ở phía cung, các dự án mới có thể cải thiện khả năng đáp ứng, song nguy cơ chậm tiến độ vẫn hiện hữu. Những mỏ có chi phí cao, quặng chất lượng thấp hoặc yêu cầu hạ tầng lớn sẽ nhạy cảm hơn với điều kiện tài chính và giá kim loại. Sự cố tại một mỏ lớn cũng có thể ảnh hưởng đến nguồn cung ngắn hạn, dù tổng trữ lượng toàn cầu vẫn dồi dào.
Vì vậy, không nên đánh đồng câu chuyện dài hạn của đồng với một dự báo giá cụ thể. Triển vọng nhu cầu có thể tích cực nhưng giá vẫn biến động mạnh theo chu kỳ kinh tế, tồn kho và dòng vốn. Ngược lại, một giai đoạn giá yếu có thể làm chậm đầu tư mỏ, từ đó tạo thêm sức ép cho nguồn cung trong những năm sau.
Đối với người theo dõi thị trường, nhóm chỉ báo đáng chú ý gồm sản lượng và kế hoạch mở rộng của các mỏ lớn, công suất luyện tinh, tồn kho tại các sàn, hoạt động xây dựng và sản xuất thiết bị điện, tiến độ lưới điện, tỷ lệ thu hồi phế liệu và các thay đổi về thương mại. Không một chỉ báo riêng lẻ nào đủ để mô tả toàn bộ thị trường.
Đồng đang đứng ở giao điểm giữa hàng hóa, công nghiệp và chính sách năng lượng. Giá kim loại có thể thay đổi theo từng quý, nhưng quyết định đầu tư mỏ, xây dựng lưới điện và phát triển năng lực tái chế thường kéo dài nhiều năm. Chính sự lệch pha về thời gian này khiến thị trường đồng luôn phải giải bài toán cân bằng giữa nhu cầu tăng, nguồn cung chậm mở rộng và yêu cầu phát triển bền vững.

Bài Viết Liên Quan
Đồng trước bài toán chuyển dịch năng lượng: Cầu tăng, nguồn cung khó mở rộng
Đồng trong chuyển dịch năng lượng: Vì sao nguồn cung mới khó theo kịp nhu cầu?
Thị trường đồng trước bài toán nguồn cung: Từ nhu cầu điện hóa đến áp lực đầu tư mỏ mới
Nhôm tái chế trở thành mắt xích quan trọng trong chuỗi cung ứng kim loại công nghiệp
Tái chế đồng trở thành mắt xích quan trọng trong bài toán nguồn cung kim loại công nghiệp
Thị trường đồng trước bài toán nguồn cung: Nhu cầu năng lượng sạch thúc đẩy cuộc đua đầu tư
Bài Viết Cùng thể loại