Kim Loại
Thị trường đồng trước bài toán nguồn cung: Từ nhu cầu điện hóa đến áp lực đầu tư mỏ mới
Th10
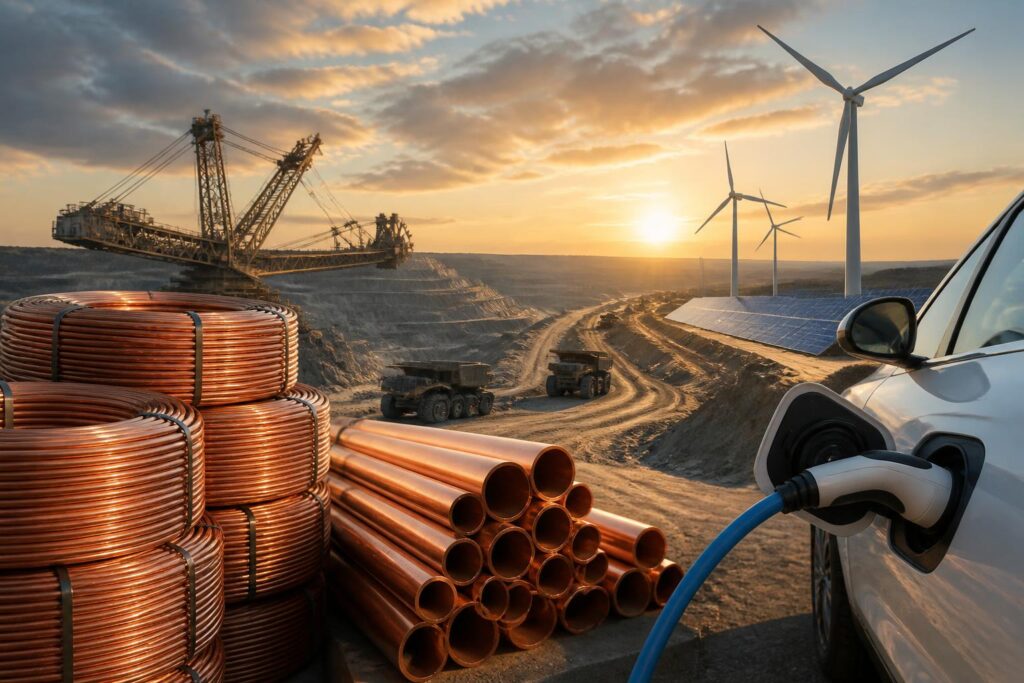
Đồng đang giữ một vị trí đặc biệt trong quá trình điện hóa nền kinh tế. Kim loại này xuất hiện trong lưới điện, cáp và máy biến áp, động cơ, thiết bị công nghiệp, phương tiện điện, hệ thống năng lượng tái tạo và nhiều sản phẩm điện tử. Khi các chính phủ và doanh nghiệp tăng đầu tư cho hạ tầng điện, nhu cầu đối với đồng cũng được đặt trong một xu hướng dài hạn đáng chú ý.
Tuy nhiên, triển vọng nhu cầu không đồng nghĩa thị trường sẽ luôn tăng giá hoặc thiếu hàng trong mọi thời điểm. Đồng vẫn chịu ảnh hưởng của chu kỳ kinh tế, hoạt động xây dựng, sản xuất công nghiệp, lãi suất, tỷ giá và tồn kho tại các trung tâm giao dịch. Sự khác biệt giữa kỳ vọng dài hạn và diễn biến ngắn hạn là lý do thị trường có thể đồng thời được đánh giá là giàu tiềm năng nhưng vẫn biến động mạnh.
Vấn đề cốt lõi hiện nay nằm ở tốc độ mở rộng nguồn cung. Một mỏ đồng mới thường cần nhiều năm từ khâu thăm dò, cấp phép, huy động vốn đến xây dựng và vận hành. Trong khi đó, nhu cầu từ các dự án điện, trung tâm dữ liệu, xe điện và thiết bị công nghiệp có thể tăng nhanh hơn khả năng bổ sung sản lượng. Khoảng cách về thời gian giữa nhu cầu và nguồn cung đang trở thành yếu tố quan trọng trong cách các tổ chức nghiên cứu nhìn nhận thị trường đồng.
Đồng là mắt xích của quá trình điện hóa
Không phải mọi công nghệ năng lượng sạch đều sử dụng đồng với cùng cường độ, nhưng quá trình điện hóa nhìn chung làm tăng vai trò của kim loại này. Xe điện cần hệ thống dây dẫn và động cơ; trạm sạc cần cáp và thiết bị truyền tải; điện gió và điện mặt trời cần kết nối với lưới điện. Khi công suất phát điện phân tán tăng, nhu cầu đầu tư vào đường dây, trạm biến áp và thiết bị điều phối cũng tăng theo.
Cơ quan Năng lượng Quốc tế (IEA) cho biết đồng là một trong những khoáng sản quan trọng đối với nhiều công nghệ năng lượng sạch. Trong báo cáo Global Critical Minerals Outlook 2024, IEA nhấn mạnh rằng nhu cầu khoáng sản không chỉ phụ thuộc vào tốc độ triển khai công nghệ mà còn chịu ảnh hưởng từ thiết kế sản phẩm, khả năng tiết kiệm vật liệu, tái chế và sự thay đổi trong chuỗi cung ứng.
Động lực này tạo ra một đặc điểm khác với các chu kỳ hàng hóa thông thường. Trong ngắn hạn, nhu cầu đồng vẫn có thể suy yếu nếu sản xuất công nghiệp hoặc xây dựng giảm tốc. Nhưng về dài hạn, đầu tư cho điện lưới và thiết bị điện có thể duy trì một nền nhu cầu tương đối bền vững. Đây là cơ sở để nhiều đánh giá thị trường tập trung vào năng lực cung ứng trong thập kỷ tới thay vì chỉ quan sát một vài quý.
Không nên đồng nhất điện hóa với giá tăng liên tục
Triển vọng cấu trúc không loại bỏ các yếu tố chu kỳ. Một nhà máy đồng có thể giảm mua nguyên liệu khi đơn hàng đi xuống; doanh nghiệp xây dựng có thể trì hoãn dự án khi chi phí vốn cao; còn các nhà sản xuất có thể điều chỉnh tồn kho khi giá biến động. Những thay đổi này tác động đến giá giao ngay và giá kỳ hạn trước khi xu hướng đầu tư dài hạn thể hiện rõ trong số liệu sản lượng.
Hơn nữa, đồng phế liệu và các biện pháp tiết kiệm vật liệu có thể bổ sung một phần nguồn cung. Khả năng thay thế bằng nhôm trong một số ứng dụng cũng cần được tính đến, dù việc thay thế phụ thuộc vào yêu cầu kỹ thuật, độ dẫn điện, trọng lượng, không gian lắp đặt và chi phí chuyển đổi. Vì vậy, mức tăng nhu cầu lý thuyết không phải lúc nào cũng chuyển thành mức tăng tương ứng của nhu cầu đồng tinh luyện.
Nguồn cung mới đối mặt với nhiều tầng rào cản
Sản lượng khai thác đồng phụ thuộc trước hết vào chất lượng và quy mô tài nguyên. Khi các mỏ hiện hữu già đi, doanh nghiệp có thể phải xử lý lượng quặng lớn hơn để tạo ra cùng một lượng đồng. Điều này làm tăng yêu cầu về năng lượng, nước, nhân công, thiết bị và quản lý chất thải. Chi phí vận hành vì thế không chỉ phụ thuộc vào giá đồng mà còn vào điều kiện địa chất và hạ tầng tại từng khu vực.
USGS, trong ấn phẩm Mineral Commodity Summaries 2025, tiếp tục xem đồng là một khoáng sản công nghiệp quan trọng và thống kê sản lượng, trữ lượng cùng các hoạt động khai thác và luyện kim trên toàn cầu. Những dữ liệu này cho thấy nguồn cung đồng phân bố qua nhiều quốc gia, nhưng không có nghĩa chuỗi cung ứng đã hoàn toàn linh hoạt. Khai thác, tuyển quặng, luyện tinh và sản xuất đồng tinh luyện là các công đoạn khác nhau, với năng lực và rủi ro riêng.
Rủi ro có thể xuất hiện tại mỏ, cảng, tuyến vận tải, nhà máy luyện kim hoặc cơ sở sản xuất axit sulfuric và các sản phẩm phụ liên quan. Một sự cố tại một mắt xích không nhất thiết làm thiếu hụt toàn cầu ngay lập tức, nhưng có thể khiến phí gia công, chi phí vận chuyển hoặc chênh lệch giá khu vực thay đổi đáng kể.
Cấp phép và vốn là biến số quyết định
Việc phát hiện một mỏ có tiềm năng không đồng nghĩa dự án sẽ nhanh chóng đi vào sản xuất. Chủ đầu tư còn phải hoàn tất đánh giá kinh tế, nghiên cứu tác động môi trường, tham vấn cộng đồng, thiết kế hạ tầng và thu xếp tài chính. Một số dự án có thể bị kéo dài bởi thay đổi chính sách, tranh chấp đất đai, thiếu điện hoặc thiếu nước.
Đặc điểm này khiến nguồn cung đồng phản ứng chậm với tín hiệu giá. Nếu giá tăng trong vài tháng, doanh nghiệp không thể lập tức tạo ra một mỏ mới. Ngược lại, một dự án đã đầu tư lớn có thể tiếp tục sản xuất trong thời gian dài ngay cả khi giá giảm, miễn là vẫn đáp ứng yêu cầu về chi phí và dòng tiền. Độ trễ này làm cho thị trường dễ trải qua các giai đoạn dư cung cục bộ hoặc thiếu nguồn cung tạm thời.
IEA cũng lưu ý rằng mức độ tập trung địa lý và năng lực xử lý là những yếu tố cần được xem xét bên cạnh tổng tài nguyên. Một chuỗi cung ứng có nhiều tài nguyên trên giấy tờ nhưng tập trung ở một số ít quốc gia hoặc phụ thuộc vào một số trung tâm luyện kim vẫn có thể dễ bị gián đoạn.
Giá đồng chịu tác động từ cả kinh tế vĩ mô và dữ liệu vật chất
Nhà đầu tư thường theo dõi đồng như một chỉ báo của hoạt động công nghiệp, nhưng giá kim loại không phản ánh duy nhất tình trạng tiêu thụ vật chất. Đồng thời chịu tác động của đồng USD, lãi suất, dòng vốn trên thị trường kỳ hạn, triển vọng tăng trưởng và tâm lý rủi ro. Khi đồng USD mạnh lên, hàng hóa định giá bằng USD có thể chịu sức ép đối với người mua sử dụng các đồng tiền khác. Khi lãi suất cao, chi phí tài chính tăng và đầu tư vào xây dựng hoặc sản xuất có thể chậm lại.
Ở chiều ngược lại, dữ liệu vật chất giúp kiểm tra xem biến động giá có được hỗ trợ bởi nhu cầu thực hay không. Các chỉ báo thường được quan sát gồm sản lượng công nghiệp, doanh số thiết bị điện, hoạt động xây dựng, đơn hàng cáp, nhập khẩu của các nền kinh tế lớn và lượng tồn kho tại các sàn giao dịch. Không một chỉ báo nào đủ để mô tả toàn bộ thị trường, nhưng sự kết hợp giữa các nhóm dữ liệu có thể giúp phân biệt một đợt tăng do kỳ vọng với một đợt tăng được hỗ trợ bởi tiêu thụ.
Cần thận trọng khi diễn giải tồn kho. Tồn kho công khai tại một sàn giao dịch chỉ phản ánh phần hàng hóa đáp ứng điều kiện và được đưa vào hệ thống đó, không phải toàn bộ lượng đồng đang có trong nền kinh tế. Tồn kho thương mại, hàng đang vận chuyển và nguyên liệu nằm trong nhà máy có thể không được phản ánh đầy đủ trong cùng một thời điểm. Vì thế, việc giá tăng hoặc giảm khi tồn kho thay đổi cần được đặt trong bối cảnh địa lý và chất lượng hàng hóa.
Doanh nghiệp phải quản trị rủi ro thay vì chỉ theo dõi giá
Đối với doanh nghiệp sử dụng đồng, biến động giá ảnh hưởng trực tiếp đến chi phí nguyên liệu, giá thành và khả năng thực hiện hợp đồng. Nhà sản xuất cáp, thiết bị điện, linh kiện và máy móc có thể phải điều chỉnh chính sách mua hàng, thời điểm chốt giá hoặc điều khoản chuyển phần biến động nguyên liệu sang khách hàng.
Doanh nghiệp khai thác và luyện kim lại đối mặt với nhóm rủi ro khác. Ngoài giá đồng, họ phải theo dõi chi phí năng lượng, nhiên liệu, hóa chất, nhân công và vận tải. Chỉ số phí gia công và tinh luyện cũng có thể ảnh hưởng đến lợi nhuận của nhà máy xử lý quặng. Khi nguyên liệu khan hiếm, cạnh tranh giữa các nhà luyện kim có thể làm thay đổi mức phí và biên lợi nhuận ngay cả khi giá kim loại chưa biến động mạnh.
Chuỗi cung ứng cũng cần được đánh giá theo khu vực. Một doanh nghiệp có thể mua đủ nguyên liệu trên thị trường toàn cầu nhưng vẫn gặp khó khăn nếu thiếu tàu, thiếu container, bị gián đoạn cảng hoặc chịu thay đổi về quy định thương mại. Các yêu cầu về truy xuất nguồn gốc, phát thải và tiêu chuẩn môi trường có thể làm tăng chi phí tuân thủ, đồng thời thúc đẩy doanh nghiệp đa dạng hóa nhà cung cấp.
Tái chế có thể giảm áp lực nhưng không thay thế hoàn toàn khai thác
Đồng có ưu điểm là có thể tái chế mà không mất các đặc tính cơ bản của kim loại. Tăng thu hồi từ phế liệu điện, thiết bị cũ, dây cáp và sản phẩm công nghiệp giúp bổ sung nguồn cung thứ cấp, giảm nhu cầu sử dụng một phần nguyên liệu sơ cấp và hạn chế lượng chất thải.
Dù vậy, tái chế có giới hạn về thời gian và chất lượng thu gom. Một sản phẩm mới được lắp đặt hôm nay có thể chỉ quay lại chuỗi tái chế sau nhiều năm sử dụng. Hệ thống thu gom phân tán, sản phẩm phức tạp và chi phí tháo dỡ cũng ảnh hưởng đến tỷ lệ thu hồi. Khi nhu cầu đồng tăng nhanh hơn lượng sản phẩm hết vòng đời, khai thác sơ cấp vẫn giữ vai trò cần thiết.
Những điểm cần theo dõi trong triển vọng thị trường đồng
Trong ngắn hạn, thị trường cần được đánh giá qua sự kết hợp giữa dữ liệu kinh tế và dữ liệu vật chất. Tăng trưởng sản xuất công nghiệp, hoạt động xây dựng và đầu tư lưới điện có thể hỗ trợ nhu cầu. Ngược lại, lãi suất cao, bất động sản suy yếu hoặc tồn kho tăng tại nhiều khu vực có thể tạo sức ép. Những yếu tố này có thể thay đổi nhanh hơn các dự án khai thác mới.
Trong trung và dài hạn, trọng tâm chuyển sang khả năng biến tài nguyên thành sản lượng thực tế. Tiến độ cấp phép, quyết định đầu tư cuối cùng, công suất luyện kim, nguồn điện cho các dự án và chính sách thương mại sẽ ảnh hưởng đến cân bằng cung cầu. Các doanh nghiệp và nhà đầu tư cũng cần phân biệt giữa công suất được công bố, công suất đang xây dựng và sản lượng đã vận hành.
Triển vọng điện hóa tạo nền tảng cho nhu cầu đồng, nhưng không bảo đảm một đường giá đi lên theo cấp số cộng. Thị trường vẫn có thể trải qua những đợt điều chỉnh do kinh tế vĩ mô, thay đổi tồn kho hoặc hoạt động đầu cơ. Ngược lại, một sự gián đoạn tại nguồn cung quan trọng có thể khiến giá phản ứng nhanh hơn tốc độ điều chỉnh của nhu cầu.
Vì vậy, cách tiếp cận thận trọng là theo dõi đồng trên ba lớp: nhu cầu cuối cùng, khả năng cung ứng thực tế và điều kiện tài chính. Khi cả ba cùng ủng hộ, xu hướng thị trường có cơ sở vững hơn. Khi chúng đi theo các hướng khác nhau, biến động có thể tăng và việc sử dụng một chỉ báo đơn lẻ dễ dẫn đến kết luận sai.
Đồng sẽ tiếp tục là kim loại quan trọng trong hệ thống công nghiệp và năng lượng. Nhưng câu chuyện của thị trường không chỉ là nhu cầu tăng bao nhiêu, mà còn là nguồn cung có thể đến nhanh đến đâu, với chi phí và mức độ chấp nhận xã hội như thế nào. Chính khoảng cách giữa tham vọng điện hóa và khả năng xây dựng hạ tầng nguyên liệu sẽ quyết định sức ép dài hạn lên thị trường đồng.

Bài Viết Liên Quan
Nhôm tái chế trở thành mắt xích quan trọng trong chuỗi cung ứng kim loại công nghiệp
Tái chế đồng trở thành mắt xích quan trọng trong bài toán nguồn cung kim loại công nghiệp
Thị trường đồng trước bài toán nguồn cung: Nhu cầu năng lượng sạch thúc đẩy cuộc đua đầu tư
Tái cấu trúc ngành thép toàn cầu: Suy giảm ngắn hạn, phân hóa sâu và sự trỗi dậy của các trung tâm tăng trưởng mới
Australia rà soát chống bán phá giá thép mạ kẽm: Dấu hiệu gia tăng bảo hộ thương mại?
Vàng sau đỉnh 5.500 USD: Vì sao thị trường cảnh báo kịch bản điều chỉnh về 3.800 USD?
Bài Viết Cùng thể loại