Kim Loại
Đồng trong chuyển dịch năng lượng: Vì sao nguồn cung mới khó theo kịp nhu cầu?
Th10
Đồng từ lâu đã là một trong những kim loại nền tảng của công nghiệp hiện đại. Kim loại này xuất hiện trong dây dẫn điện, động cơ, máy biến áp, thiết bị viễn thông, hệ thống xây dựng và nhiều sản phẩm điện tử. Khi nền kinh tế chuyển sang sử dụng nhiều điện hơn, vai trò của đồng càng trở nên rõ rệt.
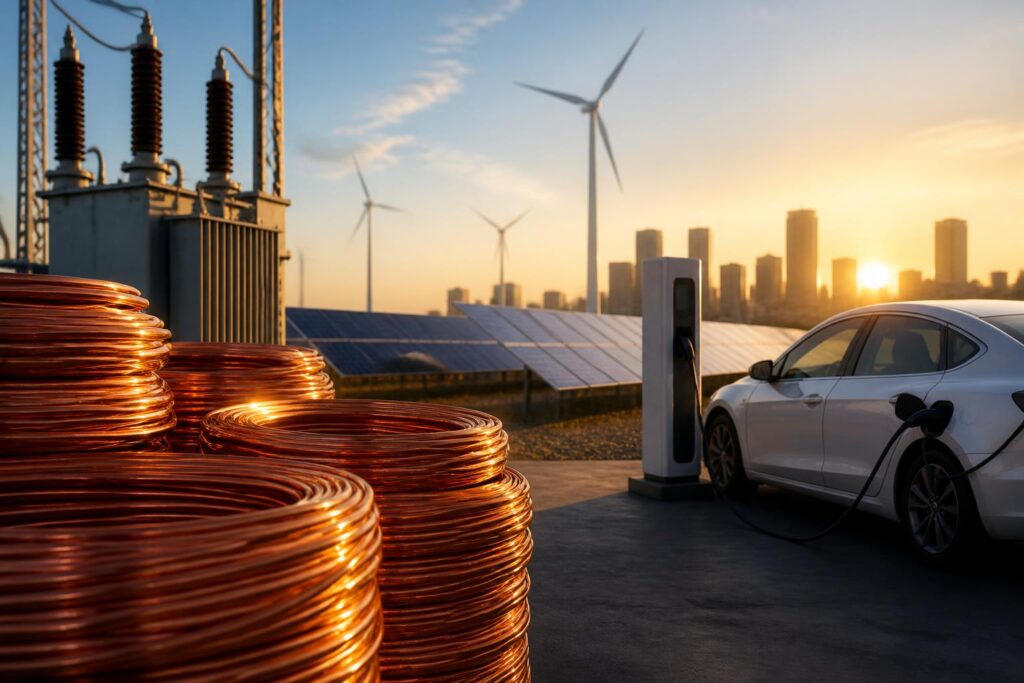
Điểm đáng chú ý là nhu cầu đối với đồng không chỉ tăng cùng hoạt động xây dựng và sản xuất truyền thống. Quá trình mở rộng lưới điện, phát triển xe điện, xây dựng các dự án năng lượng tái tạo và đầu tư vào trung tâm dữ liệu đều cần một lượng lớn vật liệu dẫn điện. Trong khi đó, nguồn cung mới không thể tăng nhanh như nhu cầu, bởi một mỏ đồng thường cần nhiều năm để thăm dò, cấp phép, xây dựng và đạt công suất ổn định.
Đây là lý do thị trường đồng thường được xem như một phép thử đối với khả năng thực hiện các mục tiêu chuyển dịch năng lượng. Nếu thiếu đồng, quá trình điện khí hóa có thể đối mặt với chi phí cao hơn, tiến độ chậm hơn hoặc phải sử dụng nhiều vật liệu thay thế. Tuy nhiên, điều đó không đồng nghĩa giá đồng chắc chắn chỉ tăng hoặc thị trường sẽ luôn thiếu hàng. Cán cân cung cầu còn phụ thuộc vào tăng trưởng kinh tế, đầu tư khai khoáng, hoạt động tái chế, chất lượng quặng và chính sách thương mại.
Đồng giữ vị trí trung tâm trong nền kinh tế điện khí hóa
Đặc tính dẫn điện và dẫn nhiệt tốt, khả năng chống ăn mòn cùng tính dễ gia công khiến đồng trở thành vật liệu quan trọng trong nhiều lĩnh vực. Nhôm có thể thay thế đồng trong một số ứng dụng, nhưng việc lựa chọn vật liệu còn phụ thuộc vào thiết kế, không gian, trọng lượng, yêu cầu kỹ thuật và chi phí của từng hệ thống.
Trong ngành điện, đồng được sử dụng ở các loại cáp, dây dẫn, cuộn dây máy biến áp và nhiều thiết bị đóng cắt. Khi các quốc gia mở rộng lưới truyền tải và phân phối, nhu cầu không chỉ nằm ở việc xây dựng thêm nhà máy phát điện. Các đường dây, trạm biến áp và thiết bị điều khiển cũng phải được đầu tư để đưa điện đến nơi tiêu thụ.
Đây là một thay đổi quan trọng trong cách nhìn về thị trường đồng. Nhu cầu có thể không còn chỉ phản ánh chu kỳ xây dựng hoặc sản xuất ô tô động cơ đốt trong. Nó ngày càng gắn với những khoản đầu tư dài hạn vào hạ tầng điện, công nghiệp số và các công nghệ phát thải thấp.
Xe điện và năng lượng tái tạo làm thay đổi cấu trúc nhu cầu
Xe điện sử dụng đồng trong hệ thống dây điện, mô-tơ, bộ pin, bộ sạc và các thiết bị điện tử công suất. Mức tiêu thụ cụ thể thay đổi theo loại xe, thiết kế và công nghệ, vì vậy không nên áp dụng một con số cố định cho toàn bộ ngành. Dù vậy, quá trình điện hóa giao thông rõ ràng tạo thêm nhu cầu đối với đồng so với việc chỉ sử dụng động cơ đốt trong.
Các dự án điện gió và điện mặt trời cũng cần đồng trong dây dẫn, máy biến áp, thiết bị chuyển đổi và kết nối với lưới. Nhu cầu vật liệu có thể khác nhau tùy công nghệ và vị trí dự án. Những công trình ở xa trung tâm phụ tải thường cần thêm hạ tầng truyền tải, qua đó làm tăng lượng vật liệu sử dụng cho toàn hệ thống chứ không chỉ riêng phần phát điện.
Các trung tâm dữ liệu, mạng viễn thông và hệ thống lưu trữ năng lượng cũng góp phần mở rộng nhu cầu. Việc sử dụng trí tuệ nhân tạo và các dịch vụ điện toán đám mây làm tăng đầu tư vào hạ tầng máy chủ, làm mát và cung cấp điện. Tác động của nhóm nhu cầu này đối với thị trường đồng còn phụ thuộc vào tốc độ xây dựng thực tế, hiệu suất thiết bị và khả năng đáp ứng của hệ thống điện tại từng khu vực.
Nguồn cung không thể tăng nhanh chỉ bằng việc mở rộng khai thác
Đồng được khai thác tại nhiều khu vực trên thế giới, nhưng phần lớn nguồn cung tập trung ở một số quốc gia và doanh nghiệp lớn. Sự tập trung này khiến thị trường nhạy cảm với gián đoạn tại các mỏ, tuyến vận chuyển, nhà máy luyện kim hoặc cảng xuất khẩu.
Một dự án đồng mới phải trải qua nhiều bước. Doanh nghiệp trước hết cần xác định thân quặng, đánh giá quy mô và chất lượng tài nguyên, lựa chọn phương án khai thác, huy động vốn, hoàn thành thủ tục môi trường và nhận giấy phép. Sau đó là giai đoạn xây dựng mỏ, nhà máy tuyển quặng, hạ tầng điện, nước, đường sá và hệ thống xử lý chất thải. Ngay cả khi dự án đi vào hoạt động, việc nâng công suất cũng cần thời gian và vốn đầu tư.
Thời gian kéo dài tạo ra khoảng cách giữa tín hiệu giá và phản ứng của nguồn cung. Giá đồng tăng có thể khuyến khích đầu tư, nhưng một dự án không thể lập tức tạo ra sản lượng mới. Ngược lại, khi kinh tế suy yếu, các công ty có thể cắt giảm chi phí hoặc trì hoãn đầu tư, trong khi những dự án đang xây dựng vẫn cần nhiều năm mới hoàn vốn.
Chất lượng quặng cũng là một yếu tố quan trọng. Khi hàm lượng đồng giảm, doanh nghiệp phải xử lý nhiều quặng hơn để tạo ra cùng một lượng kim loại. Điều này có thể làm tăng nhu cầu năng lượng, nước, hóa chất và hạ tầng, đồng thời gây sức ép lên chi phí sản xuất. Mỏ có trữ lượng lớn chưa chắc đồng nghĩa với khả năng cung cấp kim loại nhanh hoặc rẻ.
Rủi ro địa lý và môi trường ngày càng được chú ý
Hoạt động khai thác và luyện đồng chịu tác động của quy định về nước, đất, chất thải, phát thải và quan hệ với cộng đồng địa phương. Các yêu cầu này cần thiết để giảm tác động môi trường, nhưng cũng có thể kéo dài quá trình cấp phép hoặc làm thay đổi thiết kế dự án.
Rủi ro khí hậu cũng có thể ảnh hưởng đến sản xuất. Mỏ ở khu vực khô hạn có thể phải cạnh tranh nguồn nước với các ngành kinh tế khác. Mưa lớn, lũ lụt, nắng nóng hoặc thiếu điện có thể làm gián đoạn hoạt động khai thác và vận chuyển. Những yếu tố này không phải lúc nào cũng tạo ra thiếu hụt dài hạn, nhưng có thể làm thị trường biến động trong từng giai đoạn.
Rủi ro địa chính trị là một lớp vấn đề khác. Các biện pháp hạn chế xuất khẩu, thay đổi thuế quan, bất ổn tại khu vực khai thác hoặc gián đoạn tuyến hàng hải đều có thể ảnh hưởng đến dòng chảy kim loại. Với một mặt hàng được mua bán xuyên biên giới, việc đánh giá nguồn cung không thể chỉ dựa trên sản lượng khai thác toàn cầu; cần xem xét cả nơi luyện kim, năng lực vận chuyển và khả năng tiếp cận của người mua.
Luyện kim, tồn kho và tái chế quyết định lượng đồng đến tay người dùng
Đồng khai thác từ mỏ chưa phải là sản phẩm cuối cùng. Quặng thường được nghiền và tuyển để tạo ra tinh quặng, sau đó chuyển đến các cơ sở luyện và tinh chế. Vì vậy, năng lực luyện kim có thể trở thành điểm nghẽn ngay cả khi sản lượng khai thác vẫn tăng.
Hoạt động luyện đồng tạo ra các sản phẩm phụ như axit sulfuric và một số kim loại khác. Doanh thu từ những sản phẩm này có thể hỗ trợ hiệu quả kinh tế của nhà máy, nhưng cũng khiến kết quả kinh doanh phụ thuộc vào nhiều thị trường cùng lúc. Chi phí năng lượng, điều kiện môi trường và nguồn nguyên liệu đều ảnh hưởng đến quyết định vận hành của các cơ sở luyện kim.
Tồn kho tại các trung tâm giao nhận và kho thương mại thường được nhà đầu tư theo dõi để đánh giá tình trạng ngắn hạn của thị trường. Tuy nhiên, tồn kho công khai không phản ánh toàn bộ lượng kim loại đang có trong chuỗi cung ứng. Doanh nghiệp sản xuất, nhà kinh doanh và người tiêu dùng công nghiệp có thể nắm giữ hàng trong các kho tư nhân hoặc theo hợp đồng riêng.
Vì vậy, một mức tồn kho giảm không tự động chứng minh thị trường đang thiếu đồng trên quy mô dài hạn. Ngược lại, tồn kho tăng có thể phản ánh nhu cầu yếu, hoạt động giao nhận thay đổi hoặc doanh nghiệp chủ động điều chỉnh lượng dự trữ. Để hiểu đúng tín hiệu này, cần đặt nó cạnh dữ liệu sản xuất, nhập khẩu, xuất khẩu, phí gia công, mức sử dụng công suất và triển vọng kinh tế.
Tái chế là một phần quan trọng của nguồn cung đồng. Kim loại có thể được thu hồi từ dây cáp, thiết bị điện, phương tiện giao thông, máy móc và phế liệu sản xuất. So với khai thác quặng mới, tái chế có thể giảm nhu cầu sử dụng tài nguyên nguyên sinh trong một số trường hợp. Tuy nhiên, lượng đồng có thể thu hồi phụ thuộc vào tuổi thọ sản phẩm, hệ thống thu gom, công nghệ phân loại và giá trị kinh tế của phế liệu.
Giá đồng phản ánh nhiều yếu tố hơn câu chuyện chuyển dịch năng lượng
Chuyển dịch năng lượng là động lực dài hạn, nhưng giá đồng trong từng thời điểm còn chịu ảnh hưởng mạnh của chu kỳ kinh tế. Sản xuất công nghiệp, xây dựng, bất động sản, đầu tư hạ tầng và hoạt động của các nhà máy đều có thể làm thay đổi nhu cầu.
Khi nền kinh tế lớn tăng trưởng chậm, doanh nghiệp có thể giảm mua nguyên liệu và trì hoãn đơn hàng. Khi hoạt động sản xuất phục hồi, nhu cầu vật chất có thể tăng trước khi các nhà đầu tư điều chỉnh kỳ vọng dài hạn. Đồng thời, biến động tỷ giá, lãi suất, chi phí vận chuyển và chính sách thương mại có thể ảnh hưởng đến giá niêm yết cũng như chi phí thực tế của người dùng.
Thị trường đồng còn chịu tác động của dòng vốn tài chính. Hợp đồng kỳ hạn và các công cụ phái sinh giúp nhà sản xuất, người tiêu dùng công nghiệp và nhà kinh doanh quản trị rủi ro, nhưng cũng khiến giá phản ứng nhanh với thay đổi trong kỳ vọng. Một đợt tăng giá có thể phản ánh lo ngại về nguồn cung trong tương lai thay vì thiếu hàng ngay lập tức.
Do đó, việc đọc thị trường chỉ qua giá giao ngay là chưa đủ. Các doanh nghiệp cần theo dõi cả chênh lệch giá kỳ hạn, phí bảo hiểm tại từng khu vực, chi phí vận chuyển, điều khoản hợp đồng và khả năng thay thế vật liệu. Đối với nhà đầu tư, cần phân biệt giữa xu hướng nhu cầu dài hạn và biến động ngắn hạn do chu kỳ kinh tế hoặc tâm lý thị trường.
Nhận định của các tổ chức quốc tế: bài toán nằm ở đầu tư và hiệu quả sử dụng
Cơ quan Năng lượng Quốc tế đánh giá đồng là một trong các khoáng sản quan trọng đối với công nghệ năng lượng sạch. Trong các báo cáo về khoáng sản quan trọng, tổ chức này nhấn mạnh rằng nhu cầu tương lai không chỉ phụ thuộc vào số lượng dự án năng lượng mới mà còn phụ thuộc vào tốc độ đổi mới công nghệ, hiệu quả sử dụng vật liệu, tái chế và tiến độ phát triển nguồn cung.
Nhận định này cho thấy thị trường không đứng trước một kịch bản đơn giản trong đó nhu cầu tăng còn nguồn cung cố định. Các nhà sản xuất có thể giảm lượng đồng sử dụng trên mỗi thiết bị thông qua thiết kế mới, tối ưu hóa hệ thống và thay thế một phần bằng vật liệu khác. Tuy nhiên, hiệu quả vật liệu không thể loại bỏ hoàn toàn nhu cầu, đặc biệt ở những ứng dụng đòi hỏi độ tin cậy, độ bền và khả năng dẫn điện cao.
Cơ quan Khảo sát Địa chất Mỹ cũng xếp đồng vào nhóm kim loại công nghiệp quan trọng và theo dõi sản lượng, nguồn tài nguyên, công nghệ chế biến cùng các hoạt động tái chế. Các dữ liệu của cơ quan này hữu ích để đánh giá nền tảng vật chất của thị trường, nhưng không nên được hiểu như một dự báo giá. Sản lượng khai thác toàn cầu, khả năng luyện kim và giá kim loại là những chỉ tiêu liên quan nhưng không đồng nhất.
Từ góc độ chính sách, các báo cáo này cùng hướng đến một số ưu tiên: rút ngắn thời gian phát triển dự án mà vẫn bảo đảm tiêu chuẩn môi trường, đa dạng hóa chuỗi cung ứng, nâng cao năng lực tái chế, cải thiện dữ liệu thị trường và tăng hiệu quả sử dụng nguyên liệu. Đây là những giải pháp có tác động chậm, nhưng quan trọng hơn các biện pháp chỉ nhằm xử lý một đợt thiếu hụt ngắn hạn.
Doanh nghiệp cần chuẩn bị cho một thị trường đồng biến động hơn
Đối với các nhà sản xuất cáp, thiết bị điện, ô tô, máy móc và linh kiện, rủi ro lớn không chỉ là giá đồng tăng. Việc giao hàng chậm, chất lượng không ổn định, phí bảo hiểm khu vực tăng hoặc hợp đồng cung ứng bị thay đổi cũng có thể ảnh hưởng đến kế hoạch sản xuất.
Doanh nghiệp có thể giảm rủi ro bằng cách đa dạng hóa nhà cung cấp, xây dựng điều khoản điều chỉnh giá minh bạch và kết hợp hợp đồng dài hạn với công cụ phòng hộ phù hợp. Tuy nhiên, phòng hộ tài chính không tạo ra thêm kim loại vật chất. Nếu vấn đề nằm ở logistics hoặc thiếu hàng tại một khu vực, doanh nghiệp vẫn cần phương án tồn kho và nguồn cung thay thế.
Thiết kế sản phẩm cũng trở thành một công cụ quản trị nguyên liệu. Việc giảm hao hụt trong sản xuất, thu hồi phế liệu nội bộ, kéo dài tuổi thọ thiết bị và thiết kế để dễ tháo rời có thể giúp giảm phụ thuộc vào nguồn cung nguyên sinh. Những biện pháp này thường cần đầu tư ban đầu, nhưng có thể tạo lợi ích khi thị trường biến động mạnh.
Với Việt Nam, nhu cầu đồng có thể gắn với mở rộng lưới điện, sản xuất thiết bị điện, điện tử, cơ khí, xây dựng và các ngành công nghiệp xuất khẩu. Mức độ tác động cụ thể phụ thuộc vào cơ cấu sản xuất, tỷ lệ nhập khẩu nguyên liệu, năng lực gia công trong nước và khả năng tham gia vào chuỗi tái chế. Vì vậy, doanh nghiệp trong nước cần theo dõi cả thị trường kim loại quốc tế lẫn chính sách thương mại và logistics tại các thị trường cung ứng.
Triển vọng của đồng trong dài hạn vẫn được hỗ trợ bởi quá trình điện khí hóa, nhưng đó không phải là bảo đảm cho một chiều tăng liên tục của giá. Thị trường sẽ tiếp tục đan xen giữa các lực kéo dài hạn và những đợt điều chỉnh ngắn hạn do kinh tế, tồn kho, đầu tư mỏ, năng lực luyện kim và chính sách.
Điểm then chốt là nguồn cung mới cần được chuẩn bị trước khi nhu cầu đạt đỉnh, trong khi tái chế và hiệu quả vật liệu chỉ có thể bổ sung chứ khó thay thế hoàn toàn khai thác nguyên sinh. Nếu đầu tư vào mỏ, luyện kim, lưới điện và tái chế không theo kịp tốc độ điện khí hóa, đồng có thể trở thành một trong những nút thắt vật chất của quá trình chuyển dịch năng lượng. Ngược lại, nếu nguồn cung được mở rộng có trách nhiệm và công nghệ sử dụng vật liệu tiến bộ, áp lực lên thị trường có thể được giảm bớt mà không làm mất đi vai trò chiến lược của kim loại này.

Bài Viết Liên Quan
Thị trường đồng trước bài toán nguồn cung: Từ nhu cầu điện hóa đến áp lực đầu tư mỏ mới
Nhôm tái chế trở thành mắt xích quan trọng trong chuỗi cung ứng kim loại công nghiệp
Tái chế đồng trở thành mắt xích quan trọng trong bài toán nguồn cung kim loại công nghiệp
Thị trường đồng trước bài toán nguồn cung: Nhu cầu năng lượng sạch thúc đẩy cuộc đua đầu tư
Tái cấu trúc ngành thép toàn cầu: Suy giảm ngắn hạn, phân hóa sâu và sự trỗi dậy của các trung tâm tăng trưởng mới
Australia rà soát chống bán phá giá thép mạ kẽm: Dấu hiệu gia tăng bảo hộ thương mại?
Bài Viết Cùng thể loại