Tin Tức
Vì sao chênh lệch lãi suất giữa các ngân hàng trung ương chi phối tỷ giá?
Th10
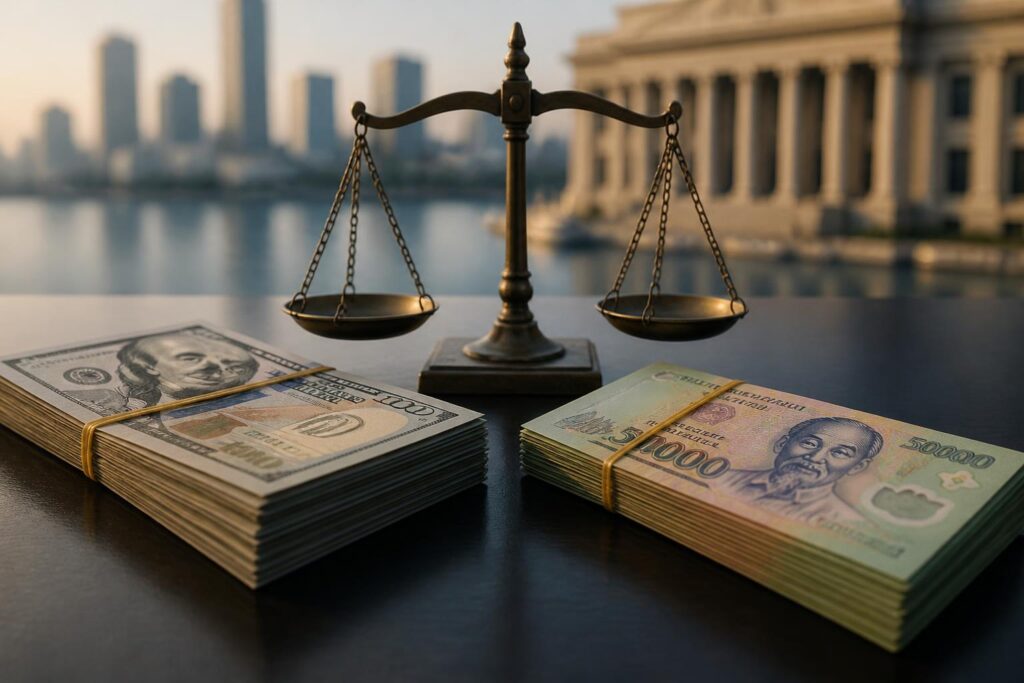
Trong thị trường ngoại hối, lãi suất thường được xem là một trong những biến số quan trọng nhất để lý giải hướng đi của tỷ giá. Khi lợi suất kỳ vọng tại một quốc gia tăng tương đối so với các nền kinh tế khác, tài sản định danh bằng đồng tiền của quốc gia đó có thể trở nên hấp dẫn hơn. Ngược lại, triển vọng nới lỏng tiền tệ thường làm giảm sức hút của đồng tiền, dù tác động thực tế còn phụ thuộc vào tăng trưởng, lạm phát, rủi ro tài chính và trạng thái dòng vốn.
Cơ chế này đặc biệt đáng chú ý đối với đồng USD và tỷ giá USD/VND. Hoa Kỳ có thị trường tài chính quy mô lớn, đồng USD giữ vai trò chủ đạo trong thương mại và thanh toán quốc tế, còn quyết định của Cục Dự trữ Liên bang Mỹ (Fed) thường ảnh hưởng tới lợi suất, dòng vốn và tâm lý rủi ro trên phạm vi toàn cầu. Tuy nhiên, không thể nhìn tỷ giá chỉ qua một biến số. Lãi suất là điểm khởi đầu của phân tích, không phải lời giải duy nhất.
Lãi suất tạo ra động lực như thế nào trên thị trường ngoại hối?
Về nguyên tắc, nhà đầu tư có xu hướng so sánh lợi suất kỳ vọng giữa các thị trường sau khi tính đến tỷ giá, rủi ro tín dụng, khả năng chuyển đổi vốn và chi phí phòng hộ. Nếu lãi suất tại Mỹ được dự báo duy trì ở mức cao hơn trong thời gian dài, trái phiếu chính phủ Mỹ và các tài sản bằng USD có thể thu hút thêm nhu cầu. Khi nhà đầu tư cần mua USD để thực hiện các giao dịch đó, đồng bạc xanh có thể chịu tác động tăng giá.
Tuy nhiên, sự thay đổi của tỷ giá thường phản ánh kỳ vọng nhiều hơn là mức lãi suất đang tồn tại. Nếu thị trường đã dự đoán Fed sẽ giữ lãi suất cao, quyết định chính thức không thay đổi có thể không tạo ra biến động lớn. Ngược lại, một tín hiệu bất ngờ về lạm phát hoặc việc làm có thể khiến nhà đầu tư điều chỉnh dự báo, kéo theo biến động của lợi suất và tỷ giá.
Điều này giải thích vì sao cùng một quyết định giữ nguyên lãi suất nhưng thị trường có thể phản ứng khác nhau ở từng thời điểm. Nhà đầu tư không chỉ quan tâm ngân hàng trung ương đã làm gì, mà còn xem xét thông điệp đi kèm, dự báo kinh tế, tốc độ giảm lạm phát và khả năng thay đổi chính sách trong các cuộc họp tiếp theo.
Lợi suất danh nghĩa và lợi suất thực
Một điểm cần phân biệt là lãi suất danh nghĩa không hoàn toàn đồng nghĩa với lợi suất thực. Lợi suất thực chịu ảnh hưởng của kỳ vọng lạm phát. Một quốc gia có lãi suất danh nghĩa cao nhưng lạm phát cũng cao có thể không tạo ra lợi thế rõ ràng về sức mua của đồng tiền. Vì vậy, các tổ chức tài chính thường theo dõi đồng thời lãi suất, lạm phát và lợi suất trái phiếu khi đánh giá sức hấp dẫn của một đồng tiền.
Trong thực tế, tỷ giá còn phản ánh phần bù rủi ro. Nếu nhà đầu tư nhận thấy rủi ro kinh tế hoặc tài chính tăng lên, lợi suất cao hơn chưa chắc đủ để bù đắp nguy cơ mất giá của đồng tiền. Đây là lý do dòng vốn đôi khi rời khỏi các thị trường có lãi suất cao khi tâm lý toàn cầu chuyển sang thận trọng.
Fed, ECB, BOJ và PBOC tạo ra những tác động khác nhau
Các ngân hàng trung ương lớn không vận hành trong cùng một bối cảnh. Fed tập trung vào nhiệm vụ kép gồm ổn định giá cả và hỗ trợ việc làm tối đa. Ngân hàng Trung ương châu Âu (ECB) đặt trọng tâm vào ổn định giá trong khu vực đồng euro. Ngân hàng Trung ương Nhật Bản (BOJ) phải cân nhắc một nền kinh tế có lịch sử dài đối mặt với lạm phát thấp, trong khi Ngân hàng Nhân dân Trung Quốc (PBOC) điều hành chính sách trong bối cảnh tăng trưởng, bất động sản, tín dụng và tỷ giá đều có vai trò quan trọng.
Sự khác biệt về mục tiêu và điều kiện kinh tế khiến chu kỳ chính sách giữa các ngân hàng trung ương không nhất thiết đồng bộ. Khi Fed thắt chặt trong lúc ECB hoặc BOJ nới lỏng, chênh lệch lợi suất có thể hỗ trợ USD so với euro hoặc yen. Nhưng quan hệ này không mang tính cơ học. Đồng tiền còn chịu ảnh hưởng bởi triển vọng tăng trưởng tương đối, cán cân thương mại, nhu cầu tài sản an toàn và các yếu tố địa chính trị.
Đối với yen Nhật, chẳng hạn, lãi suất thấp trong nước từng là một đặc điểm quan trọng của thị trường. Nhưng khi kỳ vọng về chính sách của BOJ thay đổi, tỷ giá USD/JPY có thể biến động mạnh do nhà đầu tư điều chỉnh các giao dịch sử dụng yen làm đồng tiền tài trợ. Tương tự, tỷ giá EUR/USD thường phản ánh đồng thời triển vọng chính sách của Fed và ECB, cùng với sức khỏe của kinh tế Mỹ và khu vực đồng euro.
Ở Trung Quốc, tỷ giá nhân dân tệ còn gắn với cơ chế quản lý tỷ giá, định hướng chính sách và diễn biến thương mại. Do đó, việc suy luận xu hướng USD/CNY chỉ từ chênh lệch lãi suất có thể dẫn tới kết luận thiếu toàn diện.
Tỷ giá USD/VND chịu ảnh hưởng từ những kênh nào?
Đối với Việt Nam, tỷ giá USD/VND chịu tác động từ cả yếu tố quốc tế và trong nước. Ở bên ngoài, sức mạnh của USD, lợi suất trái phiếu Mỹ, khẩu vị rủi ro và nhu cầu thanh khoản bằng USD có thể tạo áp lực lên các đồng tiền mới nổi. Ở trong nước, cán cân thương mại, dòng vốn đầu tư, kiều hối, nhu cầu ngoại tệ của doanh nghiệp và điều kiện thanh khoản tiền đồng đều có vai trò nhất định.
Ngân hàng Nhà nước Việt Nam phải cân đối nhiều mục tiêu cùng lúc: hỗ trợ ổn định kinh tế vĩ mô, kiểm soát lạm phát, giữ an toàn hệ thống tài chính và hạn chế biến động quá mức của thị trường ngoại hối. Vì vậy, phản ứng chính sách không nhất thiết chỉ thể hiện qua việc tăng hoặc giảm một mức lãi suất điều hành. Các công cụ thanh khoản, hoạt động trên thị trường tiền tệ và định hướng điều hành tỷ giá cũng có thể ảnh hưởng tới cung cầu ngoại tệ.
Chênh lệch lãi suất giữa tiền đồng và USD có thể tác động tới quyết định nắm giữ ngoại tệ của doanh nghiệp và nhà đầu tư. Khi lợi suất tiền đồng giảm tương đối trong khi USD được kỳ vọng mạnh lên, động lực phòng hộ tỷ giá có thể tăng. Tuy nhiên, mức độ ảnh hưởng phụ thuộc vào việc doanh nghiệp có dòng thu bằng USD hay chi bằng USD, thời hạn hợp đồng và khả năng sử dụng các công cụ phòng ngừa rủi ro.
Doanh nghiệp xuất nhập khẩu cần nhìn cả hai chiều
Doanh nghiệp xuất khẩu có doanh thu bằng USD có thể hưởng lợi về mặt quy đổi khi USD tăng giá so với VND, nhưng lợi ích này không tự động chuyển thành lợi nhuận cao hơn. Doanh nghiệp còn phải tính đến chi phí nguyên vật liệu nhập khẩu, khoản vay bằng ngoại tệ, giá vận tải và thời điểm ghi nhận doanh thu.
Ngược lại, doanh nghiệp nhập khẩu thường chịu áp lực khi USD tăng giá, bởi chi phí thanh toán bằng ngoại tệ tăng khi quy đổi sang tiền đồng. Các ngành phải nhập khẩu máy móc, nguyên liệu hoặc nhiên liệu có thể đối mặt với biên lợi nhuận thu hẹp nếu không thể chuyển toàn bộ chi phí sang giá bán. Tác động cuối cùng còn tùy thuộc vào hợp đồng, mức độ cạnh tranh và khả năng phòng hộ.
Vì vậy, tỷ giá không chỉ là vấn đề của bộ phận tài chính. Đây là biến số liên quan đến quyết định mua hàng, định giá, vay vốn, quản trị hàng tồn kho và lập ngân sách. Một doanh nghiệp có thể giảm rủi ro bằng cách cân đối tự nhiên giữa doanh thu và chi phí cùng loại tiền, phân bổ thời điểm thanh toán hoặc sử dụng sản phẩm phái sinh phù hợp với nhu cầu thực tế.
Vì sao lãi suất không phải yếu tố duy nhất?
Nếu chỉ nhìn vào chênh lệch lãi suất, nhà đầu tư có thể bỏ qua tác động của tăng trưởng và cán cân vãng lai. Một nền kinh tế có triển vọng tăng trưởng tốt, năng lực xuất khẩu cạnh tranh và dòng vốn ổn định có thể hỗ trợ đồng tiền ngay cả khi lãi suất thấp hơn một quốc gia khác. Ngược lại, lãi suất cao có thể đi kèm rủi ro suy giảm kinh tế, nợ công hoặc bất ổn tài chính.
Tâm lý rủi ro toàn cầu cũng thường làm thay đổi mối quan hệ giữa lãi suất và tỷ giá. Trong giai đoạn thị trường lo ngại, USD có thể được tìm đến như một tài sản thanh khoản và an toàn tương đối. Khi tâm lý cải thiện, dòng vốn có thể quay lại các thị trường mới nổi, ngay cả khi chênh lệch lãi suất chưa thay đổi đáng kể.
Giá hàng hóa, đặc biệt là năng lượng, cũng có thể ảnh hưởng tới tỷ giá thông qua cán cân thương mại và lạm phát. Một quốc gia nhập khẩu năng lượng có thể phải chi nhiều ngoại tệ hơn khi giá dầu tăng, trong khi nước xuất khẩu năng lượng có thể nhận thêm nguồn thu ngoại tệ. Nhưng tác động này còn phụ thuộc vào cơ cấu nền kinh tế và chính sách trong từng thời kỳ.
Cuối cùng, các biện pháp can thiệp hoặc điều hành của ngân hàng trung ương có thể làm thay đổi tốc độ và mức độ biến động của thị trường. Đây là lý do các chuyên gia thường xem xét một nhóm chỉ báo thay vì dựa vào một con số đơn lẻ.
Cách đọc tín hiệu tỷ giá trong bối cảnh chính sách thay đổi
Để đánh giá triển vọng của USD và USD/VND, nhà đầu tư cần theo dõi ít nhất bốn nhóm thông tin. Thứ nhất là dữ liệu lạm phát và việc làm của Mỹ, bởi đây là cơ sở quan trọng để thị trường điều chỉnh kỳ vọng về Fed. Thứ hai là diễn biến lợi suất trái phiếu Mỹ và chỉ số sức mạnh USD. Thứ ba là các yếu tố trong nước như cán cân thương mại, thanh khoản tiền đồng và nhu cầu ngoại tệ. Thứ tư là trạng thái rủi ro toàn cầu, bao gồm biến động chứng khoán, hàng hóa và dòng vốn.
Việc phân tích cũng cần phân biệt giữa biến động ngắn hạn và xu hướng dài hạn. Một phiên tỷ giá tăng mạnh có thể bắt nguồn từ nhu cầu thanh khoản hoặc hoạt động phòng hộ, trong khi xu hướng kéo dài thường cần được củng cố bởi thay đổi về chính sách, lạm phát, tăng trưởng hoặc dòng vốn. Không nên xem một ngày giao dịch riêng lẻ là bằng chứng đầy đủ cho một xu hướng mới.
Đối với doanh nghiệp, cách tiếp cận phù hợp hơn là xây dựng các kịch bản thay vì cố dự đoán chính xác một mức tỷ giá trong tương lai. Kịch bản có thể bao gồm trường hợp USD mạnh lên, đi ngang hoặc suy yếu; sau đó đánh giá ảnh hưởng tới doanh thu, chi phí, nợ vay và dòng tiền. Phương pháp này giúp doanh nghiệp chủ động hơn trước những thay đổi khó dự báo của chính sách tiền tệ.
Chênh lệch lãi suất vẫn là một trụ cột của phân tích ngoại hối, nhưng sức mạnh của cơ chế này phụ thuộc vào kỳ vọng, rủi ro và dòng vốn. Với USD/VND, bức tranh đầy đủ cần kết hợp chính sách của Fed và Ngân hàng Nhà nước Việt Nam với các yếu tố thương mại, đầu tư và thanh khoản trong nước. Cách nhìn đa chiều như vậy giúp hạn chế việc diễn giải tỷ giá một cách máy móc, đồng thời hỗ trợ doanh nghiệp và nhà đầu tư nhận diện rõ hơn những rủi ro cần quản trị.

Bài Viết Liên Quan
Vì sao chênh lệch lãi suất có thể chi phối tỷ giá USD/VND?
Vì sao chênh lệch lãi suất có thể làm thay đổi tỷ giá USD/VND?
Tỷ giá biến động tác động thế nào đến doanh nghiệp Việt Nam?
Tỷ giá USD/VND chịu tác động như thế nào từ lãi suất và dòng vốn quốc tế?
USD, lãi suất và giá dầu: Ba biến số đang định hình chi phí của doanh nghiệp Việt Nam
Tỷ giá, lãi suất và giá dầu: Ba biến số đang định hình sức ép lên doanh nghiệp Việt Nam
Bài Viết Cùng thể loại