Kim Loại
Đồng trước bài toán chuyển dịch năng lượng: Nguồn cung không thể tăng trong một sớm một chiều
Th10
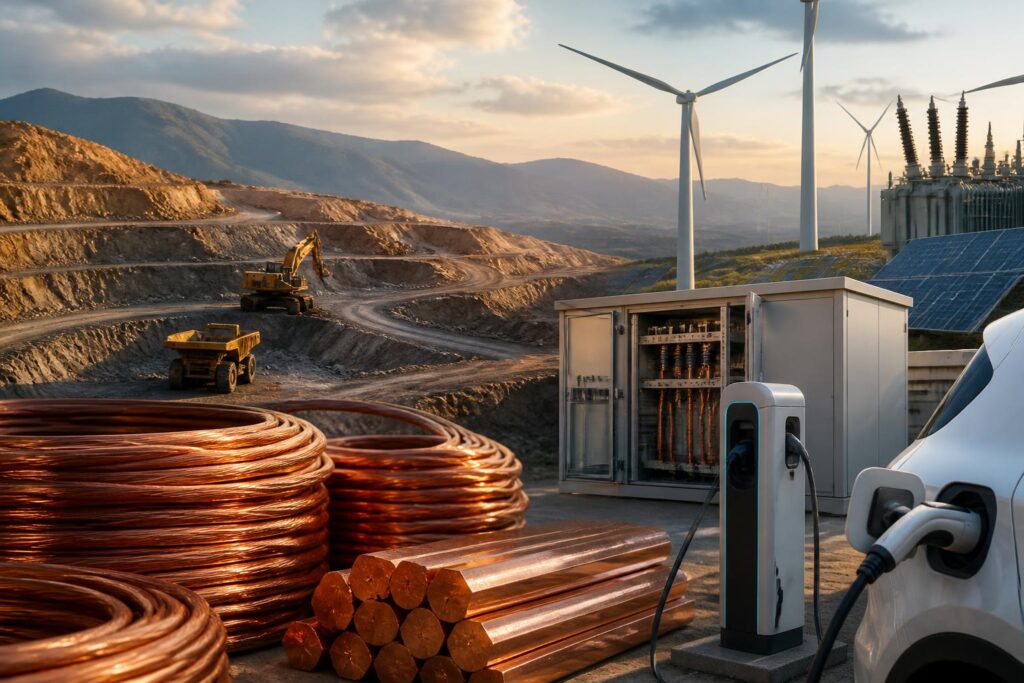
Đồng đang giữ vị trí đặc biệt trong quá trình điện khí hóa nền kinh tế. Kim loại này xuất hiện trong lưới điện, máy biến áp, động cơ, thiết bị điện, phương tiện chạy điện, hệ thống năng lượng tái tạo và nhiều sản phẩm công nghiệp khác. Không phải mọi ứng dụng đều mới, nhưng tốc độ mở rộng của các ngành sử dụng điện đang khiến vai trò của đồng được chú ý hơn trong các cuộc thảo luận về chuỗi cung ứng nguyên liệu.
Điểm đáng lưu ý là nhu cầu đồng không chỉ phụ thuộc vào chu kỳ xây dựng hay sản xuất công nghiệp truyền thống. Nó còn gắn với đầu tư dài hạn vào hạ tầng điện, trung tâm dữ liệu, giao thông điện hóa và các dự án năng lượng. Trong khi đó, nguồn cung khai mỏ thường cần nhiều năm để chuẩn bị, từ thăm dò, đánh giá trữ lượng, cấp phép đến xây dựng và vận hành. Khoảng cách về thời gian giữa nhu cầu tăng và năng lực cung ứng mới là lý do thị trường đồng thường được xem xét trong khung thời gian dài, thay vì chỉ qua biến động giá từng phiên.
Tuy nhiên, triển vọng nhu cầu không đồng nghĩa giá đồng luôn tăng hoặc thị trường chắc chắn thiếu hàng. Sản lượng tinh luyện, tồn kho, hoạt động sản xuất của Trung Quốc, tăng trưởng kinh tế toàn cầu, tỷ giá và chi phí tài chính vẫn có thể làm thay đổi cán cân thị trường trong ngắn hạn. Bức tranh phù hợp hơn là: đồng có nền tảng nhu cầu dài hạn đáng chú ý, nhưng con đường từ nhu cầu đến giá cả vẫn phụ thuộc vào nhiều biến số.
Đồng nằm ở trung tâm của quá trình điện khí hóa
Đồng được sử dụng rộng rãi nhờ khả năng dẫn điện và dẫn nhiệt tốt, dễ gia công và có thể tái chế. Trong hệ thống điện, kim loại này hiện diện từ dây dẫn, cáp ngầm, máy biến áp đến các thiết bị phân phối. Khi công suất phát điện tăng và lưới điện phải truyền tải điện đi xa hơn, nhu cầu đối với vật liệu dẫn điện cũng tăng theo.
Động lực này có nhiều lớp. Việc mở rộng năng lượng mặt trời và điện gió đòi hỏi đầu tư mới vào đường dây, trạm biến áp và các hệ thống kết nối. Những nguồn điện có tính biến động còn kéo theo nhu cầu hiện đại hóa lưới điện và bổ sung khả năng điều độ. Xe điện cũng sử dụng đồng trong hệ thống động cơ, dây dẫn, bộ sạc và hạ tầng sạc. Mức tiêu thụ cụ thể thay đổi theo thiết kế của từng phương tiện, công nghệ pin và cấu trúc hệ thống, vì vậy không nên quy mọi mức tăng nhu cầu vào một con số cố định.
Các trung tâm dữ liệu là một nguồn quan tâm khác. Sự phát triển của điện toán đám mây và các ứng dụng trí tuệ nhân tạo làm tăng nhu cầu về máy chủ, hệ thống làm mát và nguồn điện ổn định. Việc xây dựng trung tâm dữ liệu không tự động tạo ra một cú hích đồng giống nhau ở mọi khu vực, nhưng nó góp phần làm nổi bật mối liên hệ giữa hạ tầng số và hạ tầng điện.
Cơ quan Năng lượng Quốc tế, trong các báo cáo về khoáng sản quan trọng, xếp đồng vào nhóm vật liệu có ý nghĩa đối với các công nghệ năng lượng sạch. Cách tiếp cận của IEA không phải là dự báo giá, mà tập trung vào mối quan hệ giữa nhu cầu công nghệ, năng lực sản xuất, mức độ tập trung địa lý và rủi ro chuỗi cung ứng. Đây là sự phân biệt quan trọng: một kim loại có vai trò chiến lược vẫn có thể trải qua giai đoạn nhu cầu yếu hoặc dư cung cục bộ.
Nguồn cung khai mỏ chịu giới hạn về thời gian và chất lượng quặng
Phát triển mỏ mới là quá trình kéo dài
Để đưa một mỏ đồng vào sản xuất, doanh nghiệp phải trải qua nhiều bước nối tiếp. Công việc bắt đầu từ thăm dò địa chất và xác định tài nguyên, sau đó là nghiên cứu khả thi, đánh giá tác động môi trường, huy động vốn, xây dựng hạ tầng và hoàn thiện dây chuyền tuyển quặng. Mỗi dự án có điều kiện riêng, nhưng quy trình này nhìn chung không thể rút ngắn chỉ bằng việc giá kim loại tăng trong một thời gian ngắn.
Rủi ro cũng xuất hiện ở từng giai đoạn. Một dự án có thể gặp khó khăn về địa chất, chi phí xây dựng, nguồn nước, điện, đường vận chuyển hoặc sự đồng thuận của cộng đồng địa phương. Quy định môi trường và yêu cầu tham vấn ngày càng có ảnh hưởng lớn hơn đến thiết kế dự án. Vì thế, phản ứng của nguồn cung trước một tín hiệu giá thường chậm hơn so với các ngành có thể nhanh chóng tăng công suất.
Dữ liệu của Cơ quan Khảo sát Địa chất Mỹ trong các báo cáo thường niên về khoáng sản cho thấy sản xuất đồng khai mỏ tập trung tại một số quốc gia lớn. Chile, Peru, Cộng hòa Dân chủ Congo và Trung Quốc là những trung tâm quan trọng trong chuỗi cung ứng đồng toàn cầu, dù vai trò của mỗi nước khác nhau giữa khai thác, luyện kim và tiêu thụ. Sự tập trung này khiến các vấn đề tại một quốc gia hoặc khu vực có thể ảnh hưởng đến dòng nguyên liệu, phí gia công và quyết định mua hàng của các nhà luyện kim.
Hàm lượng quặng và chi phí vận hành
Một thách thức dài hạn khác là chất lượng quặng. Khi các mỏ trưởng thành, doanh nghiệp có thể phải xử lý nhiều quặng hơn để thu được cùng một lượng đồng. Điều này làm tăng nhu cầu về năng lượng, nước, hóa chất và công suất vận chuyển. Không phải mọi mỏ đều đối mặt với mức suy giảm giống nhau, nhưng xu hướng chất lượng quặng là yếu tố cần được tính vào đánh giá nguồn cung, bên cạnh con số công suất danh nghĩa.
Chi phí khai thác và luyện kim cũng chịu tác động của giá năng lượng, tiền lương, thiết bị và nhiên liệu. Với các mỏ nằm xa cảng hoặc hạ tầng điện, chi phí logistics có thể tạo ra khác biệt đáng kể. Do đó, sản lượng lý thuyết không đồng nghĩa với lượng kim loại thực tế có thể đưa ra thị trường với chi phí cạnh tranh.
Thị trường tinh luyện và vai trò của Trung Quốc
Chuỗi cung ứng đồng gồm nhiều mắt xích: khai thác quặng, tuyển và tạo tinh quặng, luyện thành đồng blister hoặc anode, tinh luyện thành cathode, sau đó sản xuất dây, thanh đồng, ống, lá và các sản phẩm bán thành phẩm. Một quốc gia có thể mạnh ở khai thác nhưng phụ thuộc vào nơi khác ở khâu luyện tinh. Vì vậy, đánh giá an ninh nguồn cung không thể chỉ nhìn vào sản lượng mỏ.
Trung Quốc là trung tâm lớn của hoạt động luyện và tiêu thụ đồng. Nhu cầu của nước này chịu ảnh hưởng từ bất động sản, sản xuất công nghiệp, đầu tư lưới điện, xuất khẩu hàng điện tử và chính sách kinh tế. Khi hoạt động công nghiệp cải thiện, nhu cầu nguyên liệu có thể tăng; ngược lại, sự suy yếu của một số lĩnh vực tiêu thụ có thể tạo áp lực lên giá và biên lợi nhuận của các nhà sản xuất.
Trong ngành luyện đồng, phí gia công và tinh luyện thường được sử dụng như một chỉ báo về mức độ căng thẳng của thị trường tinh quặng. Khi nguồn tinh quặng dồi dào tương đối so với công suất luyện, phí có xu hướng chịu áp lực. Khi nguồn nguyên liệu khan hiếm, các nhà luyện kim có thể phải chấp nhận điều kiện kém thuận lợi hơn để bảo đảm nguồn cung. Chỉ báo này không phải là thước đo duy nhất, nhưng giúp phân biệt tình trạng thiếu nguyên liệu khai mỏ với biến động nhu cầu thành phẩm.
Tồn kho tại các sàn giao dịch và kho thương mại cũng cần được đọc thận trọng. Tồn kho tăng có thể phản ánh nhu cầu yếu, nhưng cũng có thể liên quan đến việc hàng hóa chuyển địa điểm, thay đổi điều kiện tài chính hoặc khác biệt giữa các khu vực. Ngược lại, tồn kho giảm không nhất thiết có nghĩa thị trường toàn cầu thiếu đồng, nếu kim loại chỉ chuyển sang những kho không nằm trong hệ thống theo dõi được công bố.
Giá đồng chịu tác động đồng thời từ kinh tế và nguồn cung
Trong ngắn hạn, giá đồng thường nhạy với triển vọng tăng trưởng công nghiệp. Các chỉ số sản xuất, hoạt động xây dựng, đơn hàng thiết bị điện và diễn biến của đồng USD có thể ảnh hưởng đến quyết định mua bán. Lãi suất cao làm tăng chi phí vốn và có thể trì hoãn đầu tư, trong khi kỳ vọng nới lỏng chính sách tiền tệ thường hỗ trợ tâm lý đối với nhóm hàng hóa công nghiệp, dù tác động thực tế còn tùy vào sức khỏe của nền kinh tế.
Thị trường tài chính cũng có thể làm giá biến động trước khi số liệu tiêu thụ vật chất thay đổi rõ ràng. Nhà đầu tư điều chỉnh vị thế dựa trên kỳ vọng về sản xuất, chính sách thương mại, hạ tầng hoặc tăng trưởng của các nền kinh tế lớn. Bởi vậy, giá kỳ hạn không phải lúc nào cũng phản ánh ngay tình trạng cung cầu vật chất tại từng khu vực.
Ở chiều cung, gián đoạn tại mỏ, đình công, thời tiết bất thường, sự cố kỹ thuật hoặc thay đổi quy định có thể làm giảm lượng tinh quặng đưa ra thị trường. Nhưng tác động của mỗi sự kiện cần được đánh giá theo quy mô, thời gian và khả năng bù đắp từ các nguồn khác. Một thông tin về gián đoạn sản xuất không đủ để kết luận thị trường toàn cầu sẽ thiếu đồng trong cả năm.
Đối với doanh nghiệp sử dụng đồng, biến động giá tạo ra rủi ro về chi phí và biên lợi nhuận. Các nhà sản xuất cáp, thiết bị điện, máy móc và linh kiện có thể phải điều chỉnh giá bán, tăng dự trữ hoặc sử dụng công cụ phòng hộ. Tuy nhiên, khả năng chuyển toàn bộ chi phí nguyên liệu sang khách hàng phụ thuộc vào hợp đồng, sức cạnh tranh và vị trí của doanh nghiệp trong chuỗi giá trị.
Tái chế giúp giảm áp lực nhưng không thay thế hoàn toàn khai thác
Đồng có thể được tái chế nhiều lần mà vẫn giữ các đặc tính quan trọng. Phế liệu từ dây cáp, thiết bị điện, phương tiện và công trình có thể trở thành nguồn nguyên liệu cho sản xuất mới. Tái chế giúp giảm nhu cầu khai thác nguyên liệu sơ cấp, đồng thời hạn chế một phần nhu cầu về năng lượng và xử lý chất thải.
Tuy nhiên, lượng đồng tái chế sẵn có phụ thuộc vào tuổi thọ sản phẩm, hệ thống thu gom, công nghệ phân loại và giá trị kinh tế của phế liệu. Đồng trong các công trình đang sử dụng chưa thể quay lại thị trường ngay. Những sản phẩm nhỏ hoặc có cấu trúc phức tạp cũng khó thu hồi hơn dây cáp và thiết bị có hàm lượng đồng cao.
Vì vậy, tái chế nên được xem là một trụ cột bổ sung cho nguồn cung, không phải giải pháp loại bỏ nhu cầu khai thác. Trong giai đoạn nhu cầu tăng nhanh, cả khai thác sơ cấp, nâng hiệu suất sử dụng, kéo dài tuổi thọ thiết bị và thu hồi phế liệu đều có vai trò.
Triển vọng phụ thuộc vào tốc độ đầu tư và hiệu quả sử dụng
IEA cảnh báo rằng các khoáng sản phục vụ chuyển dịch năng lượng có thể đối mặt với rủi ro nếu đầu tư nguồn cung không theo kịp tốc độ tăng nhu cầu. Với đồng, rủi ro không chỉ nằm ở số lượng mỏ mới mà còn ở thời gian xây dựng lưới điện, năng lực luyện tinh, mức độ đa dạng hóa địa lý và khả năng tiếp cận nguồn điện, nước, vốn.
Điều này không có nghĩa thị trường chắc chắn bước vào tình trạng thiếu hụt kéo dài. Nhu cầu có thể tăng chậm hơn dự kiến nếu kinh tế toàn cầu suy yếu, dự án điện bị trì hoãn hoặc công nghệ thay đổi. Doanh nghiệp cũng có thể tiết kiệm đồng thông qua thiết kế sản phẩm, thay thế một phần vật liệu trong một số ứng dụng hoặc nâng hiệu suất truyền tải. Những yếu tố này làm giảm cường độ sử dụng đồng, dù không xóa bỏ nhu cầu nền tảng.
Với các nhà hoạch định chính sách, bài toán quan trọng là cân bằng giữa tốc độ phát triển nguồn nguyên liệu và yêu cầu môi trường, xã hội. Quy trình cấp phép minh bạch, đầu tư hạ tầng, tiêu chuẩn tái chế và hợp tác thương mại có thể giúp chuỗi cung ứng linh hoạt hơn. Với doanh nghiệp, việc theo dõi không chỉ giá giao ngay mà cả phí luyện tinh, tồn kho, thời gian giao hàng và rủi ro địa chính trị sẽ cho cái nhìn đầy đủ hơn.
Thị trường đồng vì thế cần được nhìn qua hai khung thời gian. Trong ngắn hạn, giá vẫn bị chi phối bởi chu kỳ công nghiệp, dòng vốn và các sự kiện bất ngờ. Trong dài hạn, điện khí hóa và mở rộng hạ tầng điện tạo ra nền tảng nhu cầu đáng kể. Khoảng cách giữa hai khung thời gian này giải thích vì sao một kim loại có triển vọng chiến lược vẫn có thể trải qua những giai đoạn biến động mạnh.
Đồng không phải là câu chuyện đơn giản về giá tăng theo quá trình chuyển dịch năng lượng. Đây là câu chuyện về năng lực khai thác, luyện tinh, tái chế, hạ tầng và khả năng phối hợp của toàn bộ chuỗi cung ứng. Những thị trường chuẩn bị tốt cho giai đoạn nhu cầu mới sẽ không chỉ cần thêm mỏ, mà còn cần đầu tư có trách nhiệm hơn, dữ liệu minh bạch hơn và các giải pháp sử dụng vật liệu hiệu quả hơn.

Bài Viết Liên Quan
Đồng và bài toán nguồn cung trong quá trình chuyển dịch năng lượng
Đồng trong cuộc đua điện hóa: Vì sao nguồn cung khó theo kịp nhu cầu công nghiệp?
Đồng tái chế: mắt xích ngày càng quan trọng trong chuỗi cung ứng kim loại công nghiệp
Thị trường đồng trước bài toán nguồn cung và nhu cầu chuyển đổi năng lượng
Đồng và bài toán nguồn cung cho quá trình điện hóa toàn cầu
Thị trường kim loại công nghiệp: Vì sao giá không chỉ phụ thuộc vào cung cầu
Bài Viết Cùng thể loại