Kim Loại
Đồng và bài toán nguồn cung cho quá trình điện hóa toàn cầu
Th10
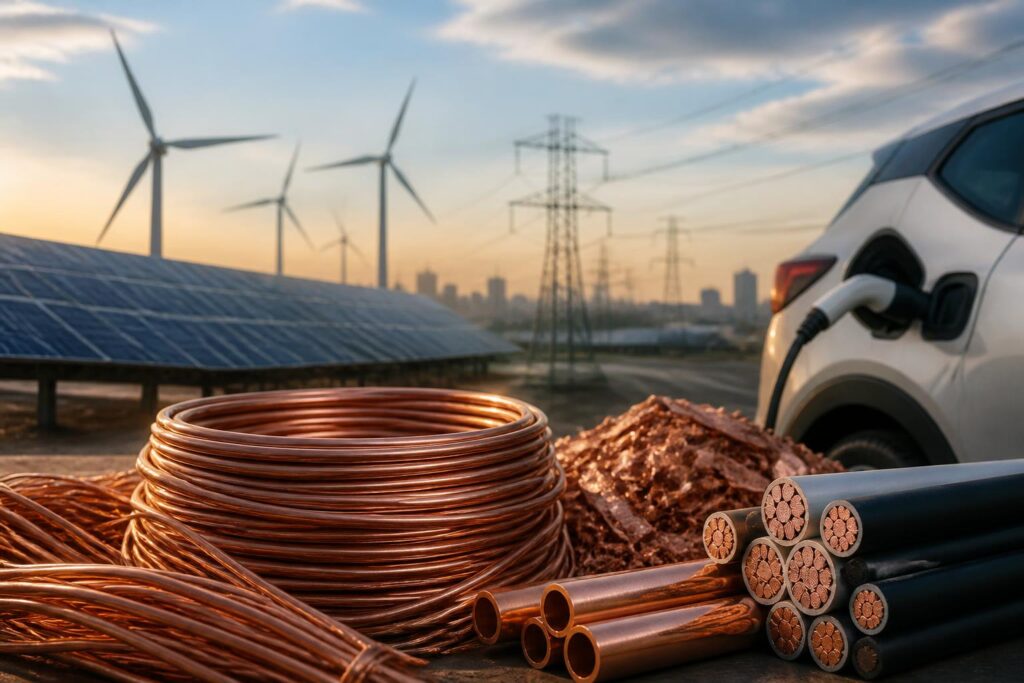
Trong nhóm kim loại công nghiệp, đồng có vị trí đặc biệt vì xuất hiện ở hầu hết các mắt xích của nền kinh tế điện hóa. Từ dây dẫn trong các tòa nhà, cáp truyền tải, động cơ điện cho tới hệ thống điện mặt trời và turbine gió, đồng giúp truyền và phân phối điện với hiệu suất cao. Khi nhiều quốc gia tăng đầu tư vào lưới điện, xe điện và năng lượng tái tạo, vai trò của kim loại này càng trở nên rõ rệt.
Tuy nhiên, câu chuyện về đồng không chỉ là câu chuyện của nhu cầu tăng lên. Phía bên kia thị trường là một ngành khai khoáng cần nhiều năm để thăm dò, cấp phép, xây dựng mỏ và đưa dự án vào vận hành. Sản lượng cũng chịu ảnh hưởng bởi chất lượng quặng, điều kiện địa chất, nguồn nước, năng lượng, quan hệ với cộng đồng và các quy định môi trường. Vì vậy, khả năng đáp ứng nhu cầu trong tương lai phụ thuộc không chỉ vào giá đồng tại một thời điểm, mà còn vào những quyết định đầu tư được đưa ra từ nhiều năm trước.
Đồng nằm ở trung tâm của nền kinh tế điện hóa
Đồng có tính dẫn điện và dẫn nhiệt tốt, dễ kéo thành dây, tương đối bền và có thể tái chế nhiều lần mà không mất các đặc tính cơ bản. Những ưu điểm này khiến đồng được sử dụng rộng rãi trong xây dựng, thiết bị điện, viễn thông, giao thông và sản xuất công nghiệp.
Trong một hệ thống điện truyền thống, đồng đã hiện diện ở các nhà máy phát điện, trạm biến áp, đường dây, thiết bị đóng cắt và hệ thống điện trong các công trình. Khi tỷ trọng điện gió và điện mặt trời tăng, nhu cầu vật liệu cho kết nối lưới cũng trở nên quan trọng hơn. Các nguồn điện phân tán thường cần thêm đường truyền, thiết bị biến đổi công suất và hệ thống điều khiển để đưa điện đến nơi tiêu thụ.
Xe điện cũng sử dụng đồng trong pin, động cơ, hệ thống dây dẫn và các thiết bị điện tử công suất. Mức sử dụng cụ thể thay đổi theo thiết kế phương tiện, công nghệ pin và cấu trúc hệ thống điện, vì vậy không nên xem mọi loại xe điện là giống nhau. Dù vậy, quá trình thay thế một phần động cơ đốt trong bằng hệ thống truyền động điện vẫn làm tăng tầm quan trọng của các vật liệu dẫn điện.
Các trung tâm dữ liệu, thiết bị viễn thông và cơ sở hạ tầng kỹ thuật số cũng cần điện năng ổn định cùng hệ thống phân phối có khả năng chịu tải cao. Điều đó mở rộng phạm vi của nhu cầu đồng: kim loại này không chỉ gắn với năng lượng tái tạo, mà còn liên quan đến quá trình số hóa và hiện đại hóa lưới điện.
Nguồn cung mỏ không thể tăng nhanh theo nhu cầu
Quy mô sản xuất tập trung ở một số quốc gia
Dữ liệu của Cơ quan Khảo sát Địa chất Mỹ (USGS) cho thấy sản xuất đồng khai thác tập trung đáng kể ở một số quốc gia, trong đó Chile và Peru là những nhà sản xuất lớn. Theo Mineral Commodity Summaries 2024, sản lượng đồng khai thác toàn cầu năm 2023 vào khoảng 22 triệu tấn, còn Chile sản xuất khoảng 5 triệu tấn và Peru khoảng 2,6 triệu tấn. Đây là số liệu lịch sử dùng để mô tả quy mô ngành trong năm 2023, không phải giá trị hiện tại.
Sự tập trung địa lý tạo ra hiệu quả về hạ tầng, kỹ năng và chuỗi cung ứng, nhưng cũng làm thị trường nhạy cảm hơn với gián đoạn tại từng khu vực. Một vấn đề về lao động, thời tiết, điện, nước, vận tải hoặc chính sách ở quốc gia sản xuất lớn có thể ảnh hưởng đến nguồn cung quốc tế. Mức độ tác động còn tùy thuộc vào tồn kho, hợp đồng, khả năng thay thế và tình hình luyện kim ở các khu vực tiêu thụ.
Ngoài ra, đồng thường được khai thác cùng với các kim loại khác, chẳng hạn molypden, vàng hoặc bạc. Vì vậy, hiệu quả kinh tế của một mỏ không chỉ phụ thuộc vào giá đồng. Doanh thu từ khoáng sản đi kèm có thể hỗ trợ dự án trong một số trường hợp, nhưng cũng khiến kế hoạch sản xuất phụ thuộc vào đặc điểm quặng và công nghệ xử lý riêng của từng mỏ.
Thời gian phát triển dự án là rào cản lớn
Một mỏ đồng mới phải trải qua nhiều giai đoạn: khảo sát địa chất, đánh giá tài nguyên, nghiên cứu khả thi, thu xếp vốn, xin giấy phép, xây dựng hạ tầng, lắp đặt nhà máy tuyển và xử lý quặng, sau đó mới có thể vận hành thương mại. Mỗi giai đoạn có rủi ro riêng và không phải mọi phát hiện địa chất đều trở thành mỏ có hiệu quả kinh tế.
Ngay cả các mỏ đang hoạt động cũng cần đầu tư duy trì sản lượng. Quặng thường có xu hướng giảm hàm lượng khi khai thác xuống sâu hoặc chuyển sang khu vực khác trong thân quặng. Để tạo ra cùng một lượng đồng tinh luyện, doanh nghiệp có thể phải xử lý nhiều quặng hơn, sử dụng thêm năng lượng và mở rộng hệ thống vận chuyển, xử lý chất thải.
Đây là lý do nguồn cung đồng không phản ứng tức thời với tín hiệu giá. Giá cao có thể cải thiện lợi nhuận và khuyến khích thăm dò, nhưng không thể lập tức tạo ra một mỏ mới. Ngược lại, nếu doanh nghiệp trì hoãn đầu tư trong thời gian dài, thị trường có thể mất thêm nhiều năm mới bổ sung được công suất khi nhu cầu tăng.
Những mắt xích ngoài khai thác quyết định khả năng cung ứng
Thị trường đồng gồm nhiều tầng: khai thác quặng, tuyển và cô đặc quặng, luyện tinh quặng thành đồng dương cực hoặc đồng blister, tinh luyện thành đồng cathode, sau đó gia công thành dây, thanh, tấm, ống và các sản phẩm khác. Một quốc gia có tài nguyên trong lòng đất chưa chắc đã có đầy đủ năng lực luyện kim hoặc sản xuất sản phẩm đồng có giá trị gia tăng cao.
Khả năng luyện và tinh luyện vì thế là một biến số quan trọng. Khi công suất xử lý tăng nhanh hơn nguồn tinh quặng, các nhà máy luyện có thể cạnh tranh gay gắt để mua nguyên liệu. Khi nguồn tinh quặng khan hiếm hoặc chất lượng quặng giảm, biên lợi nhuận của các nhà luyện kim chịu sức ép. Các chỉ báo như phí xử lý và tinh luyện thường được thị trường theo dõi để đánh giá quan hệ cung cầu giữa mỏ và nhà máy, dù những chỉ báo này không thể tự mình phản ánh toàn bộ thị trường.
Chuỗi cung ứng còn phụ thuộc vào cảng biển, đường sắt, điện, nhiên liệu, hóa chất và thiết bị chuyên dụng. Một dự án mỏ ở khu vực xa trung tâm công nghiệp có thể phải đầu tư đồng thời vào đường vận tải, nguồn điện và hệ thống nước. Chi phí của những hạng mục này ảnh hưởng trực tiếp đến quyết định xây dựng dự án.
Yếu tố môi trường và xã hội cũng ngày càng có trọng lượng. Khai thác đồng cần sử dụng đất, nước và năng lượng, đồng thời phải quản lý đất đá thải, bùn quặng và nguy cơ phát sinh chất ô nhiễm. Các dự án không đáp ứng yêu cầu pháp lý hoặc không tạo được đồng thuận với cộng đồng địa phương có thể bị kéo dài, điều chỉnh hoặc dừng lại. Đây không phải là rào cản có thể giải quyết chỉ bằng cách tăng vốn.
Tái chế giúp giảm áp lực nhưng không thay thế hoàn toàn khai thác
Đồng có lợi thế là có thể thu hồi từ dây cáp, thiết bị điện, động cơ, máy móc và phế liệu sản xuất. Tái chế giúp giảm nhu cầu sử dụng quặng nguyên khai, tiết kiệm một phần năng lượng và hạn chế lượng vật liệu phải đưa vào bãi thải. Trong các ngành có dòng phế liệu ổn định như sản xuất dây và cáp, tỷ lệ thu hồi thường có thể cao hơn so với những sản phẩm nhỏ, phân tán hoặc khó tháo dỡ.
Song, tái chế cũng có giới hạn. Nhiều sản phẩm chứa lượng đồng nhỏ, được sử dụng trong thiết bị phức tạp hoặc nằm ở những khu vực có hệ thống thu gom chưa phát triển. Chi phí tháo dỡ, phân loại và vận chuyển có thể khiến việc thu hồi không đạt hiệu quả kinh tế. Một phần đồng cũng đang nằm trong các công trình và máy móc có vòng đời dài, chưa thể quay lại thị trường trong thời gian ngắn.
Vì vậy, tái chế nên được xem là một trụ cột bổ sung cho nguồn cung mỏ, không phải giải pháp loại bỏ hoàn toàn nhu cầu khai thác. Một chiến lược vật liệu bền vững cần kết hợp thiết kế sản phẩm dễ tháo dỡ, hệ thống thu gom hiệu quả, tiêu chuẩn phế liệu rõ ràng và đầu tư vào công nghệ xử lý. Đồng thời, các dự án khai thác mới vẫn cần đáp ứng yêu cầu an toàn, môi trường và trách nhiệm với cộng đồng.
Triển vọng thị trường phụ thuộc vào tốc độ đầu tư
Cơ quan Năng lượng Quốc tế (IEA), trong báo cáo Global Critical Minerals Outlook 2024, nhận định nhu cầu khoáng sản quan trọng sẽ tiếp tục chịu ảnh hưởng của quá trình chuyển dịch năng lượng. Báo cáo cũng nhấn mạnh rằng việc mở rộng nguồn cung không chỉ phụ thuộc vào tài nguyên địa chất, mà còn vào đầu tư, công nghệ, hạ tầng, thời gian cấp phép và mức độ đa dạng hóa chuỗi cung ứng.
Đối với đồng, điều này có nghĩa là thị trường cần theo dõi đồng thời nhiều chỉ báo. Số dự án mới được công bố chỉ là bước đầu; quan trọng hơn là dự án đã có giấy phép hay chưa, đã thu xếp vốn hay chưa, có hợp đồng xây dựng và nguồn điện ổn định hay chưa, cũng như dự kiến sản lượng có phù hợp với chất lượng quặng thực tế hay không.
Nhu cầu cũng không tăng theo một đường thẳng. Tốc độ xây dựng lưới điện, doanh số xe điện, đầu tư bất động sản, sản xuất công nghiệp và hoạt động kinh tế nói chung đều có thể thay đổi theo chu kỳ. Khi kinh tế suy yếu, tiêu thụ đồng trong xây dựng và sản xuất có thể chậm lại. Ngược lại, các dự án hạ tầng điện thường được triển khai trong nhiều năm, tạo ra nền tảng nhu cầu khác với những ngành nhạy cảm hơn với chu kỳ ngắn hạn.
Vì vậy, không nên đồng nhất triển vọng dài hạn tích cực với việc giá đồng luôn tăng hoặc thị trường luôn thiếu hàng. Giá còn chịu tác động của tồn kho, tỷ giá, lãi suất, hoạt động đầu cơ, chính sách thương mại và điều kiện kinh tế tại các trung tâm tiêu thụ lớn. Những yếu tố này có thể làm giá biến động mạnh ngay cả khi câu chuyện nguồn cung dài hạn không thay đổi.
Doanh nghiệp cần quản trị rủi ro vật liệu dài hạn
Đối với doanh nghiệp sử dụng đồng, rủi ro không chỉ nằm ở giá mua. Một nhà sản xuất dây cáp hoặc thiết bị điện còn phải quan tâm đến khả năng giao hàng, tiêu chuẩn chất lượng, thời gian vận chuyển và độ ổn định của nhà cung cấp. Hợp đồng dài hạn, đa dạng hóa nguồn mua và quản lý tồn kho có thể giúp giảm tác động của các đợt gián đoạn, nhưng mỗi lựa chọn đều có chi phí và yêu cầu vốn riêng.
Các nhà sản xuất cũng có thể nghiên cứu thiết kế tiết kiệm vật liệu, nâng hiệu suất truyền tải và tăng tỷ lệ sử dụng phế liệu đạt chuẩn. Tuy nhiên, thay thế đồng bằng nhôm hoặc vật liệu khác chỉ phù hợp trong một số ứng dụng, tùy thuộc vào yêu cầu về trọng lượng, kích thước, nhiệt độ, độ bền và an toàn. Quyết định thay thế cần được đánh giá trên toàn bộ vòng đời sản phẩm thay vì chỉ dựa vào giá nguyên liệu.
Với nhà đầu tư và nhà hoạch định chính sách, điểm cần lưu ý là nguồn cung kim loại phải được nhìn như một vấn đề của nhiều thập kỷ. Chính sách hỗ trợ thăm dò, phát triển hạ tầng, đào tạo nhân lực, nâng hiệu quả tái chế và minh bạch dữ liệu có thể giúp thị trường vận hành ổn định hơn. Song, các biện pháp thúc đẩy nguồn cung cần đi cùng tiêu chuẩn môi trường và cơ chế giám sát rõ ràng.
Đồng không phải vật liệu duy nhất quyết định tốc độ điện hóa, nhưng đây là một trong những mắt xích khó bỏ qua. Năng lực sản xuất điện, nâng cấp lưới, phát triển phương tiện điện và số hóa hạ tầng đều cần một lượng lớn vật liệu dẫn điện. Khi nhu cầu tăng, câu hỏi quan trọng không chỉ là còn bao nhiêu đồng trong lòng đất, mà là ngành công nghiệp có thể biến tài nguyên đó thành nguồn cung ổn định, có trách nhiệm và đúng thời điểm hay không.
Trong những năm tới, diễn biến của thị trường đồng sẽ được định hình bởi sự tương tác giữa nhu cầu điện hóa, đầu tư khai thác, công suất luyện kim, tái chế và các yêu cầu về môi trường. Một thị trường cân bằng hơn sẽ cần cả mỏ mới lẫn hệ thống thu hồi hiệu quả hơn. Nếu một trong các mắt xích này bị bỏ lại, áp lực lên nguồn cung và chuỗi sản xuất sử dụng đồng có thể tiếp tục gia tăng.

Bài Viết Liên Quan
Thị trường kim loại công nghiệp: Vì sao giá không chỉ phụ thuộc vào cung cầu
Đồng trước bài toán nguồn cung: Vì sao thị trường kim loại này ngày càng nhạy cảm?
Đồng trong kỷ nguyên điện hóa: Vì sao nguồn cung trở thành bài toán dài hạn của công nghiệp
Đồng trước bài toán cung ứng dài hạn của nền kinh tế điện hóa
Đồng bước vào giai đoạn cạnh tranh mới khi nhu cầu điện hóa tăng
Đồng trở thành mắt xích chiến lược của quá trình chuyển dịch năng lượng
Bài Viết Cùng thể loại