Kim Loại
Đồng trước bài toán nguồn cung: Vì sao thị trường kim loại này ngày càng nhạy cảm?
Th10
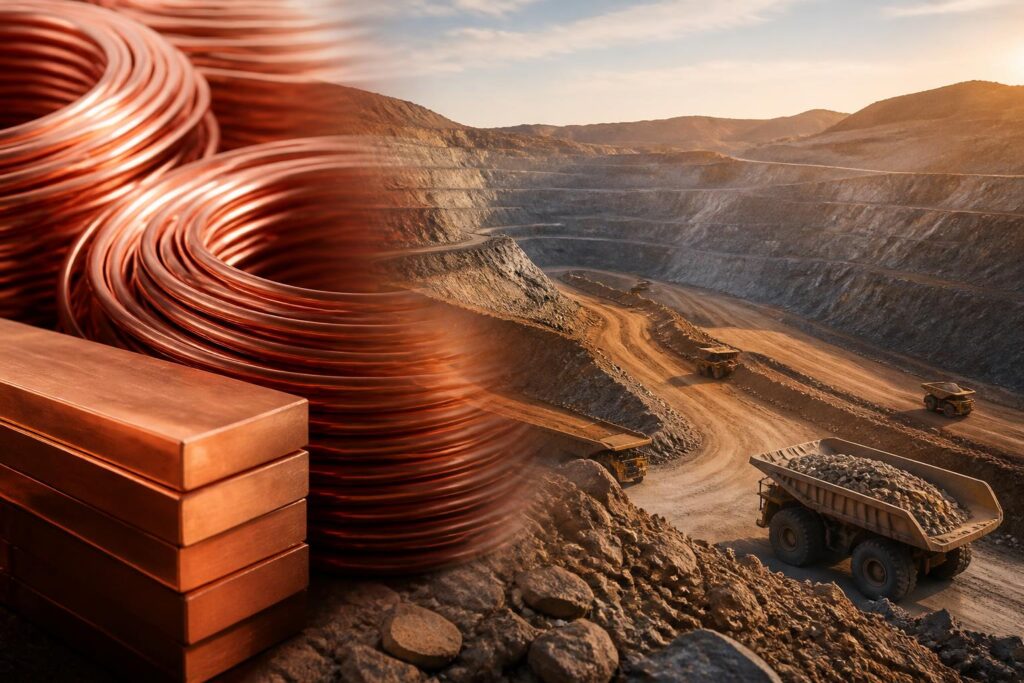
Đồng đang giữ một vị trí đặc biệt trong nhóm kim loại công nghiệp. Đây không phải nguyên liệu duy nhất của quá trình điện hóa, nhưng là một trong những kim loại xuất hiện ở nhiều mắt xích nhất: từ dây dẫn, máy biến áp, động cơ điện đến hạ tầng lưới điện, thiết bị công nghiệp và hệ thống năng lượng tái tạo.
Sự quan tâm dành cho đồng vì thế không chỉ xuất phát từ diễn biến giá trên các sàn giao dịch. Phía sau mỗi nhịp tăng hoặc giảm là câu hỏi lớn hơn về khả năng đáp ứng của nguồn cung. Các mỏ hiện hữu phải duy trì sản lượng trong điều kiện quặng có thể suy giảm chất lượng, trong khi dự án mới thường cần nhiều năm để hoàn tất thủ tục, xây dựng và đưa vào vận hành.
Những báo cáo gần đây của Cơ quan Năng lượng Quốc tế (IEA), Cơ quan Khảo sát Địa chất Mỹ (USGS) và Nhóm Nghiên cứu Đồng Quốc tế (ICSG) đều cho thấy thị trường đồng cần được nhìn trong khung thời gian dài hơn biến động giá từng ngày. Nhu cầu thực tế, đầu tư khai thác, năng lực luyện kim, tái chế và chính sách thương mại cùng quyết định mức độ cân bằng của thị trường.
Nhu cầu đồng gắn với điện hóa nền kinh tế
Đồng có đặc tính dẫn điện và dẫn nhiệt tốt, dễ gia công và có thể tái chế nhiều lần mà không mất hoàn toàn các tính chất cơ bản. Vì vậy, kim loại này được sử dụng rộng rãi trong các ngành điện, xây dựng, giao thông, viễn thông và sản xuất thiết bị.
Trong hệ thống điện, đồng xuất hiện ở dây cáp, máy biến áp, thanh dẫn điện và nhiều loại thiết bị đóng cắt. Khi các quốc gia mở rộng công suất truyền tải để kết nối nhà máy điện với khu vực tiêu thụ, nhu cầu đối với cáp và thiết bị điện cũng tăng theo. Đây là một động lực có tính hạ tầng, khác với nhu cầu ngắn hạn phát sinh từ hoạt động đầu cơ hoặc chu kỳ sản xuất công nghiệp.
Xe điện và các thiết bị liên quan cũng làm thay đổi cách thị trường nhìn nhận nhu cầu đồng. Một chiếc xe điện cần nhiều hệ thống điện và điện tử hơn xe sử dụng động cơ đốt trong, dù lượng kim loại cụ thể phụ thuộc vào thiết kế, loại xe và bộ pin. Tương tự, các trang trại điện gió, dự án điện mặt trời, trạm sạc và hệ thống lưu trữ đều cần mạng lưới kết nối với quy mô phù hợp.
Tuy nhiên, không nên đồng nhất quá trình điện hóa với nhu cầu đồng tăng liên tục trong mọi thời điểm. Thị trường vẫn chịu ảnh hưởng của lãi suất, tăng trưởng kinh tế, hoạt động xây dựng, sản xuất thiết bị, đầu tư bất động sản và chính sách công nghiệp. Khi kinh tế giảm tốc, nhu cầu đồng từ các ngành truyền thống có thể yếu đi, bù đắp một phần hoặc làm chậm tác động từ những lĩnh vực mới.
Nguồn cung mỏ không thể điều chỉnh nhanh
Khác với nhiều sản phẩm công nghiệp có thể mở rộng công suất trong thời gian tương đối ngắn, nguồn cung đồng khai thác phụ thuộc vào các mỏ có quy mô lớn, điều kiện địa chất phức tạp và yêu cầu vốn cao. Từ khi phát hiện tài nguyên đến lúc sản xuất thương mại thường trải qua nhiều giai đoạn: thăm dò, đánh giá trữ lượng, nghiên cứu khả thi, cấp phép, huy động vốn, xây dựng hạ tầng và vận hành thử.
Thời gian kéo dài khiến phản ứng của nguồn cung thường chậm hơn biến động của nhu cầu. Nếu giá đồng tăng, doanh nghiệp khai khoáng có thể mở rộng đầu tư hoặc thúc đẩy dự án mới, nhưng sản lượng bổ sung không xuất hiện ngay. Ngược lại, khi giá giảm, các dự án chưa hoàn tất có thể bị trì hoãn, còn mỏ đang hoạt động vẫn phải duy trì sản xuất để trang trải chi phí cố định và nghĩa vụ tài chính.
Chất lượng quặng là một yếu tố khác thường bị bỏ qua khi quan sát con số sản lượng. Khi hàm lượng đồng trong quặng giảm, doanh nghiệp cần khai thác và xử lý nhiều vật liệu hơn để tạo ra cùng một lượng kim loại. Điều này có thể làm tăng chi phí năng lượng, nước, hóa chất, nhân công và xử lý chất thải. Vì vậy, tăng sản lượng khai thác không đồng nghĩa với việc nguồn cung có thể mở rộng dễ dàng hoặc với chi phí không đổi.
Các mỏ đồng lớn cũng thường nằm ở những khu vực cần đầu tư đáng kể cho đường sá, điện, nước và logistics. Rủi ro xã hội, yêu cầu bảo vệ môi trường, quan hệ với cộng đồng địa phương và thay đổi chính sách có thể làm tiến độ dự án khác xa kế hoạch ban đầu. Những yếu tố này không nhất thiết khiến nguồn cung biến mất, nhưng làm thị trường khó dự đoán thời điểm kim loại mới được đưa ra.
Rủi ro tập trung trong chuỗi cung ứng
Thị trường đồng không chỉ phụ thuộc vào nơi khai thác. Sau khi rời mỏ, nguyên liệu còn phải đi qua các khâu nghiền, tuyển, luyện và tinh luyện trước khi trở thành đồng có thể sử dụng trong sản xuất. Năng lực của từng công đoạn có thể phân bổ không đồng đều giữa các khu vực.
Điều đó tạo ra khả năng mất cân đối ngay cả khi tổng lượng quặng khai thác không giảm mạnh. Nếu công suất luyện hoặc tinh luyện không theo kịp nguồn nguyên liệu, biên lợi nhuận của các nhà máy có thể bị thu hẹp và điều kiện thương mại thay đổi. Ngược lại, khi có quá nhiều công suất xử lý so với lượng nguyên liệu phù hợp, các cơ sở luyện kim phải cạnh tranh để thu hút nguồn cung.
Vận tải biển, chi phí năng lượng, gián đoạn tại cảng và các biện pháp thương mại cũng ảnh hưởng đến dòng chảy kim loại. Một sự cố ở một mắt xích không nhất thiết tạo ra thiếu hụt toàn cầu, nhưng có thể làm giá tại từng khu vực biến động mạnh hơn so với giá tham chiếu quốc tế.
Giá đồng phản ánh nhiều lớp thông tin
Giá đồng trên các sàn giao dịch thường được dùng như chỉ báo nhanh về kỳ vọng của thị trường. Tuy nhiên, giá không chỉ phản ánh lượng kim loại đang có trong kho. Nhà đầu tư và doanh nghiệp còn định giá triển vọng tăng trưởng, chính sách tiền tệ, tỷ giá, chi phí tài chính, hoạt động sản xuất và rủi ro địa chính trị.
Khi đồng USD biến động, giá hàng hóa niêm yết bằng đồng tiền này có thể chịu ảnh hưởng do thay đổi sức mua của người mua ngoài Mỹ. Lãi suất cao thường làm chi phí nắm giữ hàng tồn kho và tài trợ thương mại tăng lên, đồng thời gây sức ép lên các tài sản nhạy cảm với chu kỳ kinh tế. Ngược lại, kỳ vọng nới lỏng tiền tệ có thể hỗ trợ tâm lý đối với nhóm kim loại công nghiệp, dù tác động thực tế còn tùy vào sức khỏe của nhu cầu.
Tồn kho được công bố trên các sàn giao dịch lớn là một chỉ báo quan trọng, nhưng không nên xem đó là toàn bộ lượng đồng sẵn có trên thế giới. Kim loại còn nằm trong kho của nhà sản xuất, nhà phân phối, người tiêu dùng công nghiệp và các trung tâm logistics. Ngoài ra, mức tồn kho công khai có thể thay đổi bởi hoạt động giao nhận, quy định đủ điều kiện đưa hàng vào kho và sự khác biệt giữa từng khu vực.
Do đó, một phiên giá tăng không thể tự động được diễn giải là thị trường đang thiếu đồng vật chất. Tương tự, tồn kho sàn tăng không nhất thiết chứng minh nhu cầu đã suy yếu ở mọi nơi. Muốn đánh giá chính xác hơn, cần đặt dữ liệu giá cạnh số liệu sản xuất, nhập khẩu, tiêu thụ, phí xử lý tinh quặng và nhận định của các tổ chức chuyên ngành.
Tái chế giúp giảm áp lực nhưng không thay thế khai thác
Đồng có lợi thế lớn về khả năng tái chế. Kim loại thu hồi từ dây cáp, thiết bị điện, máy móc và phế liệu sản xuất có thể quay lại chuỗi cung ứng, giúp giảm nhu cầu sử dụng nguyên liệu sơ cấp trong một số trường hợp. Tái chế cũng có thể hạn chế lượng chất thải và giảm nhu cầu mở rộng khai thác ở mức tương ứng.
Dù vậy, tái chế không phải giải pháp tức thời cho mọi giai đoạn thiếu hụt. Nhiều sản phẩm chứa đồng có tuổi thọ dài, chẳng hạn hạ tầng điện và thiết bị công nghiệp. Lượng kim loại trong các sản phẩm này chỉ có thể quay lại thị trường khi chúng hết vòng đời hoặc được thay thế. Bên cạnh đó, việc thu gom, phân loại và xử lý phế liệu cần hệ thống logistics, công nghệ và tiêu chuẩn chất lượng phù hợp.
Hiệu quả tái chế cũng phụ thuộc vào giá đồng và chi phí xử lý. Khi giá thấp, một phần phế liệu có thể không đủ hấp dẫn về mặt kinh tế để thu gom. Khi giá cao, hoạt động thu hồi có thể tăng, nhưng công suất xử lý vẫn cần thời gian để mở rộng. Vì vậy, tái chế là một trụ cột của nguồn cung dài hạn, không phải công cụ có thể ngay lập tức bù đắp mọi biến động của sản lượng mỏ.
Doanh nghiệp phải quản trị rủi ro thay vì chỉ theo dõi giá
Đối với nhà sản xuất cáp, linh kiện điện, thiết bị công nghiệp và các sản phẩm sử dụng đồng, biến động giá nguyên liệu có thể tác động trực tiếp đến biên lợi nhuận. Mức độ ảnh hưởng phụ thuộc vào tỷ trọng đồng trong giá thành, thời hạn hợp đồng, khả năng chuyển giá cho khách hàng và chính sách quản lý tồn kho.
Một số doanh nghiệp có thể sử dụng hợp đồng kỳ hạn hoặc công cụ phòng hộ để giảm rủi ro giá. Tuy nhiên, phòng hộ không loại bỏ toàn bộ rủi ro. Doanh nghiệp vẫn phải đối mặt với chênh lệch giữa giá tham chiếu và giá giao dịch thực tế, chi phí vận chuyển, tỷ giá, chất lượng hàng hóa và thời điểm giao nhận.
Quản trị nguồn cung vì thế ngày càng quan trọng. Các doanh nghiệp có thể cần đa dạng hóa nhà cung cấp, đánh giá sức khỏe tài chính của đối tác, theo dõi thời gian giao hàng và xây dựng phương án cho những gián đoạn bất ngờ. Với các ngành sử dụng lượng đồng lớn, thiết kế sản phẩm tiết kiệm vật liệu hoặc thay thế một phần bằng vật liệu khác cũng có thể trở thành hướng giảm rủi ro, dù khả năng thay thế phụ thuộc vào yêu cầu kỹ thuật.
Triển vọng phụ thuộc vào khoảng cách giữa nhu cầu và dự án mới
IEA xem các khoáng sản phục vụ chuyển dịch năng lượng là một nhóm cần được theo dõi về an ninh nguồn cung, khả năng đầu tư và mức độ tập trung địa lý. Đồng nằm trong nhóm nguyên liệu có vai trò quan trọng đối với lưới điện và điện hóa, nhưng triển vọng cung cầu không thể xác định chỉ bằng một kịch bản duy nhất.
Nhu cầu có thể tăng nhanh hơn nếu đầu tư lưới điện, xe điện, trung tâm dữ liệu và năng lượng tái tạo được triển khai mạnh. Ngược lại, hiệu quả sử dụng vật liệu, cải tiến thiết kế, tốc độ tái chế, thay thế một phần và sự chậm lại của kinh tế có thể làm giảm tốc độ tăng tiêu thụ. Ở phía cung, các dự án mới, mở rộng mỏ hiện hữu và cải thiện công nghệ thu hồi có thể bổ sung kim loại, nhưng tiến độ và quy mô thực tế vẫn là biến số lớn.
ICSG thường xuyên cập nhật đánh giá về sản lượng mỏ, sản xuất tinh luyện và cân bằng thị trường đồng. Các số liệu này có ý nghĩa hơn khi được đọc cùng dữ liệu của USGS và các báo cáo về nhu cầu khoáng sản của IEA. Việc đối chiếu nhiều nguồn giúp tránh kết luận vội vàng từ một chỉ báo đơn lẻ, nhất là trong giai đoạn giá biến động mạnh.
Với người theo dõi thị trường, cách tiếp cận phù hợp là tách ba lớp thông tin. Lớp thứ nhất là dữ liệu đã xảy ra, như sản lượng, xuất nhập khẩu, tồn kho và giá được công bố theo từng thời điểm. Lớp thứ hai là các yếu tố đang định hình cung cầu, như dự án mỏ, đầu tư lưới điện và năng lực luyện kim. Lớp thứ ba là dự báo, vốn luôn phụ thuộc vào giả định về kinh tế, chính sách và công nghệ.
Thị trường đồng vì vậy có thể tiếp tục nhạy cảm với cả tin tức ngắn hạn lẫn thay đổi cấu trúc dài hạn. Một dữ liệu kinh tế yếu có thể gây áp lực lên giá trong ngắn hạn, nhưng không tự động xóa bỏ nhu cầu đầu tư hạ tầng điện trong nhiều năm. Ngược lại, triển vọng dài hạn tích cực cũng không đảm bảo giá luôn tăng, bởi nguồn cung, tồn kho và chu kỳ kinh tế vẫn có thể tạo ra những giai đoạn điều chỉnh đáng kể.
Điểm cốt lõi của câu chuyện đồng không nằm ở việc dự đoán một mức giá cụ thể. Vấn đề quan trọng hơn là liệu nguồn cung mới, năng lực tái chế và hiệu quả sử dụng vật liệu có theo kịp tốc độ điện hóa hay không. Câu trả lời sẽ phụ thuộc vào quyết định đầu tư của doanh nghiệp khai khoáng, tiến độ hạ tầng, chính sách của các chính phủ và khả năng tổ chức lại chuỗi cung ứng.

Bài Viết Liên Quan
Đồng trong kỷ nguyên điện hóa: Vì sao nguồn cung trở thành bài toán dài hạn của công nghiệp
Đồng trước bài toán cung ứng dài hạn của nền kinh tế điện hóa
Đồng bước vào giai đoạn cạnh tranh mới khi nhu cầu điện hóa tăng
Đồng trở thành mắt xích chiến lược của quá trình chuyển dịch năng lượng
Đồng trong kỷ nguyên điện hóa: Vì sao nguồn cung trở thành điểm nghẽn của công nghiệp
Đồng và bài toán nguồn cung trong quá trình chuyển dịch năng lượng
Bài Viết Cùng thể loại