Tin Tức
Vì sao chênh lệch lãi suất có thể làm USD mạnh lên so với VND?
Th11
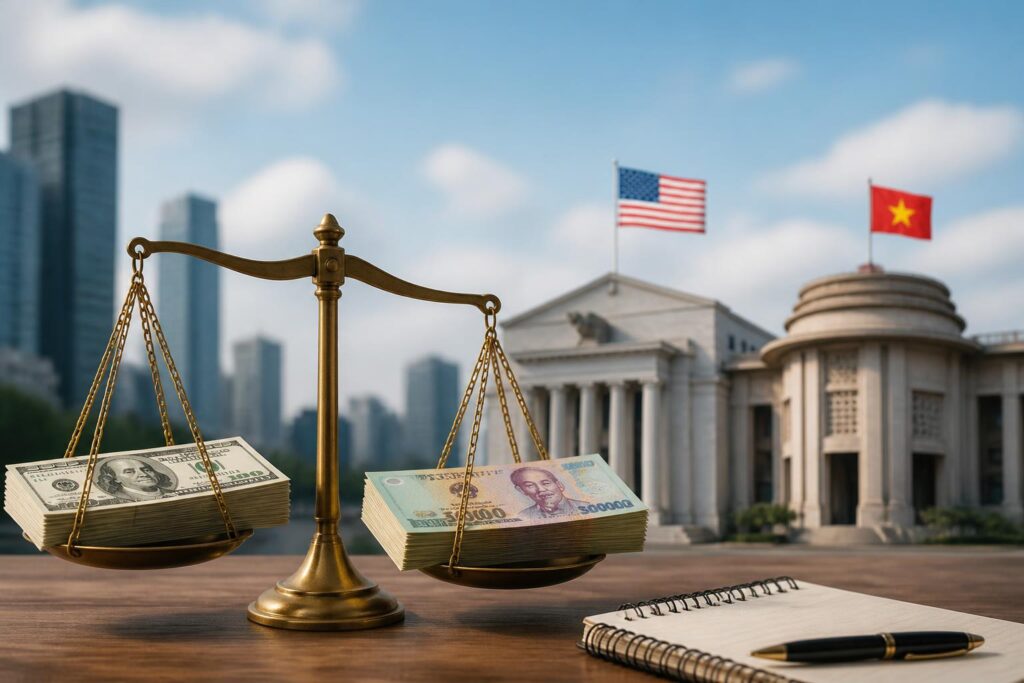
Trong các cuộc thảo luận về tỷ giá USD/VND, chênh lệch lãi suất giữa Mỹ và Việt Nam thường được nhắc đến như một yếu tố có ảnh hưởng lớn. Khi lợi suất tài sản bằng USD tăng tương đối so với tài sản bằng VND, dòng vốn có thể dịch chuyển theo hướng ưu tiên đồng bạc xanh. Ngược lại, khi kỳ vọng lãi suất tại Mỹ giảm hoặc lợi suất thực tế của tài sản bằng VND trở nên hấp dẫn hơn, áp lực lên tỷ giá có thể dịu lại.
Tuy nhiên, mối quan hệ này không vận hành theo cách máy móc. Tỷ giá còn chịu tác động từ cung cầu ngoại tệ, cán cân thương mại, dòng vốn đầu tư, nhu cầu thanh toán của doanh nghiệp, diễn biến của đồng USD trên thị trường quốc tế và cách Ngân hàng Nhà nước điều hành thị trường. Vì vậy, một thay đổi về lãi suất không nhất thiết lập tức tạo ra một mức biến động tương ứng của USD/VND.
Việc hiểu đúng cơ chế này có ý nghĩa đối với doanh nghiệp nhập khẩu, nhà xuất khẩu, người vay bằng ngoại tệ và nhà đầu tư. Tỷ giá không chỉ là một con số trên bảng niêm yết của ngân hàng; đó còn là biến số ảnh hưởng đến chi phí vốn, giá hàng hóa, lợi nhuận và quyết định phân bổ dòng tiền.
Chênh lệch lãi suất tác động đến tỷ giá như thế nào?
Về nguyên tắc, nhà đầu tư luôn so sánh lợi suất kỳ vọng giữa các loại tài sản và các thị trường khác nhau. Một khoản tiền gửi, trái phiếu hoặc khoản đầu tư bằng USD có thể trở nên hấp dẫn hơn khi lãi suất tại Mỹ tăng, đặc biệt nếu nhà đầu tư cho rằng rủi ro tỷ giá thấp hoặc đồng USD còn khả năng tăng giá.
Ở kịch bản này, nhu cầu nắm giữ USD có thể tăng. Các tổ chức tài chính và doanh nghiệp cần mua USD để đầu tư, thanh toán hoặc phòng hộ rủi ro. Nếu nhu cầu này lớn hơn nguồn cung ngoại tệ trong từng thời điểm, tỷ giá USD/VND có thể chịu áp lực tăng.
Ở hướng ngược lại, nếu Cục Dự trữ Liên bang Mỹ, thường được gọi là Fed, phát tín hiệu nới lỏng chính sách tiền tệ, lợi suất tài sản bằng USD có thể giảm so với trước. Khi đó, một phần dòng vốn có thể tìm kiếm cơ hội ở các thị trường khác, tùy vào mức độ rủi ro, triển vọng tăng trưởng và kỳ vọng tỷ giá tại từng quốc gia.
Dù vậy, cần phân biệt giữa lãi suất danh nghĩa và lợi suất thực tế. Lãi suất danh nghĩa là mức lãi suất được công bố, còn lợi suất thực tế còn phụ thuộc vào lạm phát và kỳ vọng lạm phát. Một thị trường có lãi suất cao chưa chắc hấp dẫn nếu đồng tiền của thị trường đó được dự báo mất giá mạnh hoặc lạm phát làm giảm sức mua.
Kỳ vọng quan trọng không kém quyết định lãi suất
Thị trường tài chính thường phản ứng trước khi một ngân hàng trung ương chính thức thay đổi lãi suất. Nhà đầu tư theo dõi các tuyên bố chính sách, dữ liệu lạm phát, thị trường lao động, tăng trưởng kinh tế và điều kiện tín dụng để dự đoán bước đi tiếp theo.
Vì vậy, nếu Fed tăng lãi suất đúng như dự báo từ trước, USD có thể không tăng mạnh. Thông tin đã được phản ánh một phần vào giá tài sản. Ngược lại, một thông điệp bất ngờ về khả năng duy trì lãi suất cao trong thời gian dài có thể khiến lợi suất trái phiếu Mỹ và đồng USD biến động ngay cả khi lãi suất chính sách chưa thay đổi.
Đối với USD/VND, thị trường còn phải đánh giá phản ứng của Ngân hàng Nhà nước, tình hình thanh khoản tiền đồng và nhu cầu ngoại tệ trong nước. Do đó, chênh lệch lãi suất là một mắt xích trong chuỗi tác động, không phải lời giải duy nhất cho mọi biến động của tỷ giá.
Vai trò của Fed và Ngân hàng Nhà nước
Fed điều hành chính sách tiền tệ của Mỹ với các mục tiêu liên quan đến ổn định giá cả và việc làm. Mỗi thay đổi trong định hướng chính sách của Fed có thể ảnh hưởng tới lợi suất trái phiếu Mỹ, chỉ số sức mạnh đồng USD, chi phí vốn toàn cầu và dòng tiền vào các thị trường mới nổi.
Mặt bằng lãi suất Mỹ cao làm chi phí huy động USD tăng lên. Các doanh nghiệp và chính phủ có nghĩa vụ nợ bằng USD phải quan tâm nhiều hơn đến chi phí trả nợ. Đồng thời, lợi suất cao tại Mỹ có thể làm một số tài sản ở các thị trường mới nổi kém hấp dẫn hơn nếu phần bù rủi ro không đủ lớn.
Tại Việt Nam, Ngân hàng Nhà nước sử dụng nhiều công cụ để điều hành chính sách tiền tệ và ổn định thị trường ngoại hối. Những công cụ này có thể bao gồm điều chỉnh lãi suất điều hành, quản lý thanh khoản, mua hoặc bán ngoại tệ theo điều kiện thị trường và phối hợp với các chính sách kinh tế khác.
Điều đó không có nghĩa Ngân hàng Nhà nước chỉ có thể ổn định tỷ giá bằng cách nâng lãi suất. Việc tăng lãi suất có thể hỗ trợ sức hấp dẫn của tiền đồng trong một số hoàn cảnh, nhưng đồng thời cũng làm chi phí vốn của doanh nghiệp và người vay tăng. Nhà điều hành phải cân bằng giữa ổn định tỷ giá, kiểm soát lạm phát, hỗ trợ tăng trưởng và bảo đảm an toàn hệ thống tài chính.
Không phải mọi thay đổi lãi suất đều có tác động giống nhau
Tác động của lãi suất còn phụ thuộc vào thời điểm và nguyên nhân thay đổi. Nếu lãi suất Mỹ tăng vì kinh tế Mỹ khỏe hơn dự kiến, đồng USD có thể được hỗ trợ bởi cả lợi suất cao hơn và kỳ vọng tăng trưởng. Nhưng nếu lãi suất tăng do lạm phát kéo dài, thị trường có thể đồng thời lo ngại về sức mua, chi phí tài chính và nguy cơ suy giảm kinh tế.
Tương tự, việc giảm lãi suất tại Việt Nam có thể gây áp lực lên tiền đồng trong một số giai đoạn, nhưng tác động thực tế còn phụ thuộc vào dòng vốn xuất khẩu, giải ngân đầu tư, nguồn kiều hối và cung cầu ngoại tệ. Nếu nguồn cung USD trong nước dồi dào, tỷ giá có thể không phản ứng mạnh như dự đoán chỉ dựa trên chênh lệch lãi suất.
Những yếu tố khác chi phối USD/VND
Thương mại hàng hóa là một trong những nguồn cung cầu ngoại tệ quan trọng. Doanh nghiệp xuất khẩu thường thu ngoại tệ, trong khi doanh nghiệp nhập khẩu cần USD để thanh toán hàng hóa, nguyên liệu và máy móc. Sự thay đổi trong cơ cấu xuất nhập khẩu, giá hàng hóa quốc tế và nhu cầu của các đối tác có thể làm thay đổi trạng thái ngoại tệ của nền kinh tế.
Dòng vốn đầu tư trực tiếp nước ngoài và đầu tư gián tiếp cũng có ảnh hưởng. Khi nhà đầu tư nước ngoài giải ngân hoặc tăng tỷ trọng tài sản tại Việt Nam, nhu cầu chuyển đổi ngoại tệ có thể hỗ trợ nguồn cung tiền đồng. Khi dòng vốn rút ra, áp lực mua ngoại tệ có thể tăng. Tuy nhiên, không phải mọi dòng vốn đều phản ánh ngay trên thị trường giao ngay, bởi doanh nghiệp và nhà đầu tư còn sử dụng các hợp đồng kỳ hạn hoặc công cụ phòng hộ.
Diễn biến của USD so với các đồng tiền lớn cũng cần được theo dõi. Nếu USD tăng giá trên diện rộng do tâm lý tìm kiếm tài sản an toàn, USD/VND có thể chịu ảnh hưởng ngay cả khi các yếu tố trong nước không thay đổi đáng kể. Ngược lại, nếu USD suy yếu trên thị trường quốc tế, áp lực lên nhiều đồng tiền có thể giảm.
Giá năng lượng và hàng hóa cơ bản là một kênh tác động khác. Việt Nam có thể cần thêm ngoại tệ khi giá dầu hoặc giá nguyên liệu nhập khẩu tăng. Chi phí nhập khẩu cao hơn có thể ảnh hưởng đến cán cân thương mại, lạm phát và nhu cầu ngoại tệ của doanh nghiệp. Tác động cuối cùng phụ thuộc vào cả giá quốc tế lẫn khả năng chuyển phần chi phí đó vào giá bán.
Tâm lý và thanh khoản có thể khuếch đại biến động
Trong những giai đoạn thị trường căng thẳng, tỷ giá có thể biến động mạnh hơn mức thay đổi của các yếu tố cơ bản. Doanh nghiệp có thể mua ngoại tệ sớm để phòng rủi ro, còn nhà đầu tư có thể tăng nắm giữ USD vì lo ngại bất ổn. Những hành động phòng vệ này làm nhu cầu ngoại tệ tăng trong ngắn hạn.
Thanh khoản trên thị trường cũng có ý nghĩa. Khi hoạt động giao dịch thuận lợi, các ngân hàng và doanh nghiệp có thể điều chỉnh trạng thái ngoại tệ với chi phí thấp hơn. Khi thanh khoản giảm, một lượng giao dịch không quá lớn cũng có thể làm giá niêm yết thay đổi đáng kể hơn.
Tác động tới doanh nghiệp và người dân
Doanh nghiệp nhập khẩu là nhóm thường chịu ảnh hưởng trực tiếp khi USD tăng giá so với VND. Chi phí thanh toán cho hàng hóa, linh kiện, nhiên liệu hoặc thiết bị nhập khẩu tăng lên nếu các yếu tố khác không đổi. Doanh nghiệp có thể phải nâng giá bán, chấp nhận giảm biên lợi nhuận hoặc sử dụng công cụ phòng hộ.
Doanh nghiệp xuất khẩu có nguồn thu bằng USD có thể được hưởng lợi khi quy đổi doanh thu sang tiền đồng. Tuy nhiên, lợi ích không phải lúc nào cũng trọn vẹn. Nếu doanh nghiệp phải nhập khẩu nguyên liệu, vay bằng USD hoặc cạnh tranh với các đối thủ ở thị trường quốc tế, chi phí đầu vào và rủi ro tỷ giá vẫn cần được tính toán.
Các khoản vay ngoại tệ cũng là một điểm cần chú ý. Khi USD tăng giá, nghĩa vụ trả nợ quy đổi sang VND tăng, ngay cả khi lãi suất khoản vay không thay đổi. Vì vậy, doanh nghiệp có dòng tiền bằng tiền đồng nhưng vay bằng USD phải đặc biệt quan tâm đến sự phù hợp giữa đồng tiền doanh thu và đồng tiền nghĩa vụ.
Đối với người dân, biến động tỷ giá có thể ảnh hưởng đến chi phí du học, du lịch, chuyển tiền quốc tế và giá của một số hàng hóa nhập khẩu. Tuy nhiên, quyết định nắm giữ ngoại tệ chỉ vì kỳ vọng tỷ giá tăng cũng có rủi ro, bởi chênh lệch giá mua – bán, lãi suất tiền gửi và thời điểm giao dịch đều ảnh hưởng đến kết quả cuối cùng.
Nhà đầu tư nên theo dõi những tín hiệu nào?
Thay vì chỉ nhìn vào một lần điều chỉnh lãi suất, nhà đầu tư nên theo dõi cả định hướng chính sách. Các báo cáo và phát biểu của Fed, dữ liệu lạm phát Mỹ, tình hình việc làm, lợi suất trái phiếu và chỉ số USD thường giúp nhận diện kỳ vọng trên thị trường quốc tế.
Ở trong nước, cần quan sát thanh khoản tiền đồng, diễn biến tỷ giá trung tâm và tỷ giá tại các ngân hàng, nhu cầu ngoại tệ của doanh nghiệp, cán cân thương mại và dòng vốn. Những dữ liệu này không đưa ra một dự báo chắc chắn, nhưng giúp đánh giá liệu áp lực tỷ giá đến từ yếu tố ngắn hạn hay thay đổi mang tính bền vững hơn.
Việc sử dụng tỷ giá kỳ hạn và các công cụ phòng hộ cũng nên gắn với nhu cầu thực tế. Doanh nghiệp có dòng tiền ngoại tệ tương lai có thể cân nhắc các biện pháp khóa tỷ giá, nhưng cần hiểu rõ chi phí, điều kiện hợp đồng và rủi ro khi kế hoạch kinh doanh thay đổi. Phòng hộ nhằm giảm bất định, không phải để biến tỷ giá thành một kênh đầu cơ.
Triển vọng phụ thuộc vào nhiều biến số
Trong thời gian tới, hướng đi của USD/VND sẽ tiếp tục phụ thuộc vào tương quan chính sách tiền tệ giữa Mỹ và Việt Nam, sức mạnh của USD trên thị trường quốc tế, triển vọng thương mại và dòng vốn. Nếu kỳ vọng lãi suất Mỹ thay đổi nhanh, thị trường có thể điều chỉnh trước khi số liệu kinh tế chính thức phản ánh đầy đủ xu hướng mới.
Điều quan trọng là không nên suy luận đơn giản rằng lãi suất Mỹ cao luôn khiến tỷ giá trong nước tăng hoặc lãi suất Mỹ giảm luôn khiến tiền đồng mạnh lên. Các yếu tố có thể triệt tiêu hoặc khuếch đại lẫn nhau. Nguồn cung ngoại tệ, điều hành thanh khoản và kỳ vọng của doanh nghiệp đôi khi có thể làm thay đổi đáng kể phản ứng của thị trường.
Với doanh nghiệp, cách tiếp cận phù hợp là lập kịch bản cho nhiều mức tỷ giá, kiểm soát trạng thái ngoại tệ và hạn chế vay bằng đồng tiền không tương ứng với dòng tiền trả nợ. Với nhà đầu tư cá nhân, việc phân bổ tài sản nên dựa trên mục tiêu, thời hạn và khả năng chịu rủi ro thay vì chỉ chạy theo biến động ngắn hạn của USD.
Chênh lệch lãi suất vì thế chỉ là điểm khởi đầu để phân tích tỷ giá USD/VND. Để hiểu đúng diễn biến của thị trường, cần đặt yếu tố này trong mối liên hệ với chính sách tiền tệ, thương mại, dòng vốn, tâm lý và thanh khoản. Cách nhìn đa yếu tố giúp hạn chế những kết luận vội vàng và cho phép doanh nghiệp, nhà đầu tư chủ động hơn trước các thay đổi của thị trường ngoại hối.

Bài Viết Liên Quan
Tỷ giá USD/VND chịu tác động từ những yếu tố nào?
Tỷ giá USD/VND tác động đến doanh nghiệp và nền kinh tế như thế nào?
Tỷ giá USD/VND tác động đến doanh nghiệp như thế nào?
Chênh lệch lãi suất định hình tỷ giá USD/VND như thế nào?
Vì sao lãi suất Mỹ có thể làm rung chuyển tỷ giá và thị trường toàn cầu?
Tỷ giá USD/VND không chỉ phụ thuộc vào Fed: Những yếu tố doanh nghiệp cần theo dõi
Bài Viết Cùng thể loại