Kim Loại
Đồng trở thành mắt xích chiến lược của chuỗi cung ứng công nghiệp toàn cầu
Th11
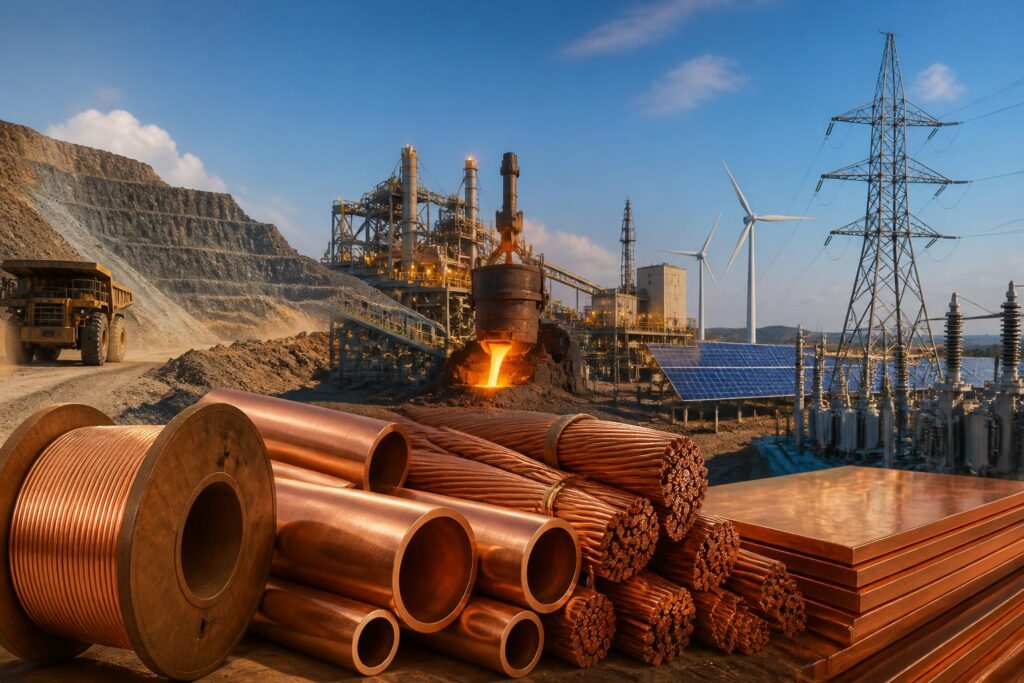
Đồng từ lâu đã là một kim loại cơ bản của nền kinh tế công nghiệp, nhưng quá trình điện khí hóa đang đưa nó lên vị trí quan trọng hơn trong các quyết định đầu tư, chính sách công nghiệp và an ninh chuỗi cung ứng. Từ dây dẫn trong lưới điện, động cơ, máy biến áp đến hệ thống năng lượng tái tạo và trung tâm dữ liệu, đồng xuất hiện ở nhiều khâu mà việc thay thế không phải lúc nào cũng đơn giản.
Điểm đáng chú ý của thị trường đồng không chỉ nằm ở mức tiêu thụ hiện tại. Vấn đề lớn hơn là tốc độ gia tăng nhu cầu có thể diễn ra trong khi nguồn cung mới cần thời gian dài để chuẩn bị. Một mỏ đồng không thể được đưa vào khai thác chỉ trong vài tháng sau khi giá tăng. Quá trình thăm dò, đánh giá trữ lượng, cấp phép, xây dựng hạ tầng và vận hành thương mại thường kéo dài nhiều năm, thậm chí lâu hơn tùy vào điều kiện địa chất và pháp lý.
Vì vậy, đồng đang trở thành ví dụ điển hình cho sự khác biệt giữa một thị trường hàng hóa thông thường và một thị trường gắn với chuyển dịch năng lượng. Giá cả vẫn chịu ảnh hưởng của chu kỳ kinh tế, tồn kho và hoạt động sản xuất, nhưng triển vọng dài hạn còn phụ thuộc vào đầu tư khai khoáng, công nghệ tái chế, chính sách môi trường và khả năng mở rộng lưới điện.
Vì sao đồng có vai trò đặc biệt trong công nghiệp?
Đồng có độ dẫn điện và dẫn nhiệt cao, tương đối dễ tạo hình và có thể tái chế nhiều lần mà không mất đáng kể các tính chất cốt lõi. Những đặc điểm này khiến đồng được sử dụng rộng rãi trong cáp điện, thiết bị điện, hệ thống phân phối điện, phương tiện giao thông, xây dựng, thiết bị gia dụng và máy móc công nghiệp.
Trong một công trình điện, đồng không chỉ nằm ở dây dẫn cuối cùng. Nó còn có mặt trong máy biến áp, thanh cái, động cơ, thiết bị đóng cắt và nhiều linh kiện kết nối. Khi một quốc gia mở rộng công suất phát điện hoặc xây dựng đường dây truyền tải mới, nhu cầu đối với đồng thường xuất hiện ở nhiều tầng của dự án.
Điện khí hóa giao thông cũng làm thay đổi cách nhìn về kim loại này. Xe điện sử dụng hệ thống pin, động cơ và dây dẫn có cấu trúc khác xe sử dụng động cơ đốt trong. Tuy nhiên, mức sử dụng đồng cụ thể thay đổi theo thiết kế phương tiện, công suất, hệ thống sạc và loại ứng dụng. Do đó, không nên quy mọi mức tăng nhu cầu vào một con số cố định cho từng chiếc xe.
Trong lĩnh vực năng lượng tái tạo, đồng được sử dụng trong các thiết bị phát điện, bộ biến đổi, dây cáp và hệ thống kết nối với lưới. Điện gió ngoài khơi có thể đòi hỏi mạng lưới cáp và hạ tầng truyền tải phức tạp hơn so với nhiều dự án trên đất liền. Dù vậy, nhu cầu thực tế vẫn phụ thuộc vào quy mô dự án, khoảng cách truyền tải, công nghệ được lựa chọn và mức độ nội địa hóa thiết bị.
Nguồn cung không thể phản ứng nhanh với nhu cầu
Chu kỳ đầu tư dài và rủi ro địa chất
Thách thức cơ bản của ngành đồng là nguồn cung mới phụ thuộc vào các dự án khai thác có quy mô lớn. Những dự án này cần vốn đầu tư cao, hạ tầng vận tải và năng lượng, nguồn nước, nhân lực kỹ thuật cũng như quy trình cấp phép. Trước khi xây dựng, doanh nghiệp còn phải xác định chất lượng quặng, độ ổn định của thân quặng và khả năng thu hồi kim loại trong điều kiện khai thác thực tế.
USGS trong các ấn phẩm về khoáng sản thường phân biệt giữa tài nguyên và trữ lượng có thể khai thác kinh tế. Sự tồn tại của quặng trong lòng đất không đồng nghĩa toàn bộ lượng đó có thể nhanh chóng trở thành nguồn cung thương mại. Chi phí, công nghệ, giá kim loại, quy định môi trường và hạ tầng đều ảnh hưởng đến tính khả thi của dự án.
Đây là lý do giá tăng không tự động tạo ra nguồn cung mới ngay lập tức. Giá cao có thể cải thiện dòng tiền của các nhà sản xuất hiện hữu và khuyến khích thăm dò, nhưng việc biến một phát hiện địa chất thành mỏ vận hành thương mại cần nhiều bước trung gian. Nếu các dự án bị trì hoãn, thị trường có thể phải dựa nhiều hơn vào việc tối ưu sản lượng tại các mỏ đang hoạt động, sử dụng tồn kho hoặc tăng thu gom phế liệu.
Rủi ro tập trung địa lý
Hoạt động khai thác và luyện đồng tập trung tại một số quốc gia và khu vực. Chile, Peru, Cộng hòa Dân chủ Congo, Trung Quốc, Hoa Kỳ, Australia, Zambia, Indonesia, Mexico và một số quốc gia khác đều có vai trò trong các công đoạn khác nhau của chuỗi giá trị. Tuy nhiên, vị trí của mỗi nước không giống nhau: nơi có thế mạnh về khai thác chưa chắc có năng lực luyện, tinh luyện hoặc sản xuất sản phẩm đồng sâu.
Sự tập trung này khiến thị trường nhạy cảm với đình công, gián đoạn logistics, thay đổi thuế quan, quy định môi trường, thiếu nước hoặc bất ổn chính trị tại các khu vực sản xuất. Một sự cố riêng lẻ không nhất thiết gây thiếu hụt trên toàn cầu, nhưng nếu xảy ra trong thời điểm tồn kho thấp hoặc nhiều nhà máy cùng cần nguyên liệu, tác động lên giá và thời gian giao hàng có thể lớn hơn.
International Energy Agency, trong các báo cáo về khoáng sản quan trọng, nhấn mạnh rằng rủi ro chuỗi cung ứng không chỉ đến từ tổng trữ lượng toàn cầu. Khả năng tập trung khai thác, chế biến và sản xuất ở một số ít quốc gia cũng là yếu tố cần được đánh giá. Với đồng, điều này đặc biệt quan trọng khi nhiều nền kinh tế đồng thời muốn mở rộng lưới điện và sản xuất thiết bị năng lượng.
Giá đồng chịu tác động từ cả chu kỳ kinh tế và xu hướng dài hạn
Trong ngắn hạn, đồng vẫn là kim loại công nghiệp nhạy cảm với triển vọng tăng trưởng. Khi hoạt động xây dựng, sản xuất thiết bị và bất động sản suy yếu, nhu cầu vật chất có thể giảm hoặc tốc độ tăng chậm lại. Ngược lại, các gói đầu tư hạ tầng, sản xuất công nghiệp và mở rộng lưới điện có thể hỗ trợ tiêu thụ.
Các hợp đồng đồng trên những sàn giao dịch lớn thường phản ánh kỳ vọng của thị trường về cung, cầu, tồn kho, tỷ giá và lãi suất. Tuy nhiên, giá trên sàn không phải lúc nào cũng phản ánh ngay tình trạng của từng thị trường địa phương. Chi phí vận chuyển, chênh lệch chất lượng, điều kiện thanh toán và mức phí gia công khiến giá doanh nghiệp phải trả có thể khác với giá tham chiếu quốc tế.
Tồn kho là một chỉ báo được theo dõi thường xuyên, nhưng cũng cần được đọc thận trọng. Tồn kho tại các kho được sàn công nhận chỉ phản ánh một phần lượng kim loại sẵn sàng giao nhận. Doanh nghiệp có thể nắm giữ nguyên liệu trong kho riêng, trên đường vận chuyển hoặc trong sản phẩm dở dang. Vì thế, một thay đổi của tồn kho công khai không đủ để kết luận chắc chắn rằng thị trường đang thiếu hoặc thừa kim loại.
Đồng còn chịu ảnh hưởng của đồng USD và chi phí tài chính. Vì phần lớn giao dịch quốc tế được định giá bằng USD, biến động tiền tệ có thể tác động đến sức mua của các nhà nhập khẩu. Lãi suất cao cũng có thể làm chậm đầu tư xây dựng và công nghiệp, đồng thời khiến việc nắm giữ hàng hóa tốn kém hơn. Đây là các yếu tố chu kỳ, khác với nhu cầu dài hạn từ điện khí hóa.
Thị trường đồng không chỉ là câu chuyện khai thác
Luyện và tinh luyện tạo ra các điểm nghẽn riêng
Quặng đồng sau khai thác cần trải qua các công đoạn tuyển, luyện và tinh luyện trước khi trở thành kim loại có thể sử dụng trong sản xuất. Năng lực luyện và tinh luyện có thể phát triển với tốc độ khác với khai thác. Khi lượng quặng tăng nhưng công suất xử lý không theo kịp, chi phí gia công và lợi nhuận giữa các khâu trong chuỗi có thể thay đổi.
Các nhà máy luyện phải cân đối giá nguyên liệu, chi phí năng lượng, tiêu chuẩn môi trường và khả năng tiêu thụ sản phẩm. Những quy định nghiêm ngặt hơn về phát thải có thể làm tăng chi phí đầu tư, nhưng đồng thời cũng thúc đẩy công nghệ tiết kiệm năng lượng và giảm cường độ phát thải. Vì vậy, đánh giá nguồn cung đồng chỉ dựa trên số lượng mỏ là chưa đầy đủ.
Chuỗi cung ứng còn bao gồm dây đồng, lá đồng, ống đồng, thanh đồng và các sản phẩm bán thành phẩm khác. Một quốc gia có thể nhập khẩu đồng tinh luyện nhưng vẫn sở hữu ngành chế tạo quan trọng; ngược lại, nơi có mỏ đồng chưa chắc có năng lực sản xuất thiết bị điện. Mức độ tham gia của mỗi nền kinh tế cần được xem xét theo từng công đoạn.
Tái chế giúp giảm áp lực, nhưng không thay thế hoàn toàn nguồn cung mỏ
Đồng có lợi thế lớn về khả năng tái chế. Phế liệu từ dây dẫn, thiết bị điện, máy móc và công trình cũ có thể quay lại chuỗi sản xuất nếu được thu gom, phân loại và xử lý phù hợp. Tái chế giúp giảm nhu cầu sử dụng quặng nguyên khai, tiết kiệm một phần năng lượng và hạn chế chất thải trong khai thác.
Tuy nhiên, lượng đồng có thể thu hồi phụ thuộc vào tuổi thọ sản phẩm. Đồng trong đường dây điện hoặc công trình có thể được sử dụng trong nhiều thập kỷ trước khi trở thành phế liệu. Khi nhu cầu tăng nhanh, lượng kim loại đang nằm trong các sản phẩm hiện hữu chưa thể lập tức quay trở lại thị trường.
Hiệu quả tái chế cũng phụ thuộc vào hệ thống thu gom, thiết kế sản phẩm, công nghệ tách vật liệu và quy định quản lý chất thải. Những thiết bị phức tạp có thể chứa đồng cùng nhiều vật liệu khác, khiến quá trình thu hồi đòi hỏi công nghệ và chi phí. Do đó, tái chế là một phần quan trọng của giải pháp nguồn cung, nhưng không phải phương án có thể loại bỏ nhu cầu đầu tư vào khai thác mới.
Doanh nghiệp và chính sách đang thay đổi cách quản trị rủi ro
Trước những biến động của chuỗi cung ứng, các nhà sản xuất thiết bị điện và phương tiện giao thông có xu hướng quan tâm nhiều hơn đến khả năng truy xuất nguyên liệu, hợp đồng dài hạn và đa dạng hóa nhà cung cấp. Một số doanh nghiệp cũng tìm cách giảm lượng kim loại sử dụng trong mỗi sản phẩm hoặc thay đổi thiết kế để hạn chế tác động của giá nguyên liệu.
Việc tiết kiệm đồng không đồng nghĩa với thay thế hoàn toàn bằng vật liệu khác. Trong một số ứng dụng, nhôm có thể được cân nhắc vì nhẹ hơn và có đặc điểm chi phí khác, nhưng việc thay thế đòi hỏi điều chỉnh thiết kế, kích thước dây dẫn, đầu nối, khả năng tản nhiệt và yêu cầu an toàn. Mức độ phù hợp phải được đánh giá theo từng sản phẩm chứ không thể suy ra cho toàn ngành.
Các chính phủ cũng coi khoáng sản quan trọng là một phần của chính sách công nghiệp. Biện pháp thường được thảo luận gồm hỗ trợ thăm dò, rút ngắn thủ tục nhưng vẫn giữ tiêu chuẩn môi trường, phát triển năng lực tinh luyện, thúc đẩy tái chế và xây dựng quan hệ thương mại với nhiều nguồn cung. Mục tiêu không nhất thiết là tự sản xuất toàn bộ, mà là giảm khả năng một điểm gián đoạn làm tê liệt cả chuỗi.
Chính sách môi trường sẽ tiếp tục có ảnh hưởng lớn đến ngành đồng. Khai thác và luyện kim sử dụng năng lượng, nước và hạ tầng vận tải; mỗi dự án phải xử lý các vấn đề về đất đai, chất thải, đa dạng sinh học và quan hệ với cộng đồng địa phương. Một nguồn cung được xem là bền vững không chỉ dựa trên sản lượng, mà còn dựa trên cách doanh nghiệp quản lý tác động trong suốt vòng đời dự án.
Triển vọng cần được nhìn qua nhiều khung thời gian
Trong vài quý, giá đồng có thể tiếp tục bị chi phối bởi tăng trưởng kinh tế, sản xuất công nghiệp, chính sách tiền tệ, tỷ giá và diễn biến tồn kho. Một triển vọng dài hạn tích cực không loại trừ những giai đoạn giá giảm khi nhu cầu ngắn hạn yếu hoặc thị trường lo ngại suy thoái.
Trong vài năm, câu hỏi quan trọng hơn là liệu đầu tư nguồn cung có theo kịp các dự án lưới điện, năng lượng tái tạo, trung tâm dữ liệu, phương tiện điện và công nghiệp hóa tại các thị trường mới nổi hay không. Câu trả lời sẽ phụ thuộc vào nhiều biến số: tốc độ cấp phép mỏ, năng suất các mỏ hiện hữu, công suất luyện, khả năng tái chế và mức độ tiết kiệm vật liệu.
International Copper Study Group là một trong những tổ chức chuyên theo dõi sản lượng mỏ, sản xuất tinh luyện và tiêu thụ đồng. Các báo cáo của tổ chức này hữu ích để đánh giá cân bằng cung cầu theo từng thời kỳ, nhưng mọi dự báo đều cần được cập nhật khi mỏ mới trì hoãn, nhà máy gặp sự cố hoặc nhu cầu công nghiệp thay đổi. Dự báo không phải là kết quả chắc chắn.
Với doanh nghiệp sử dụng đồng, quản trị rủi ro không nên chỉ dựa vào việc đoán giá. Theo dõi thời gian giao hàng, chất lượng nguyên liệu, mức độ phụ thuộc vào một nhà cung cấp, điều khoản hợp đồng và khả năng chuyển đổi vật liệu có thể quan trọng không kém. Với nhà đầu tư, cần phân biệt doanh nghiệp khai thác, nhà luyện kim, nhà sản xuất bán thành phẩm và doanh nghiệp sử dụng đồng, bởi mỗi nhóm chịu tác động khác nhau khi giá kim loại thay đổi.
Đồng vì thế không chỉ là một mặt hàng được giao dịch trên thị trường quốc tế. Nó là một chỉ báo về tốc độ xây dựng hạ tầng điện, năng lực công nghiệp và mức độ bền vững của chuỗi cung ứng. Những hạn chế về mỏ mới khiến nguồn cung không thể phản ứng tức thời, trong khi tái chế và đổi mới công nghệ chỉ có thể giảm một phần áp lực. Thị trường đồng trong những năm tới sẽ được định hình bởi sự tương tác giữa nhu cầu điện khí hóa, chu kỳ kinh tế và khả năng biến nguồn tài nguyên thành sản phẩm công nghiệp với chi phí chấp nhận được.

Bài Viết Liên Quan
Đồng bước vào chu kỳ cạnh tranh mới khi nhu cầu điện hóa tăng nhanh
Đồng trong kỷ nguyên điện hóa: Bài toán không chỉ nằm ở giá
Thị trường đồng vận hành ra sao giữa nhu cầu công nghiệp và rủi ro nguồn cung?
Thị trường đồng trước bài toán cung ứng và nhu cầu chuyển dịch năng lượng
Đồng trước bài toán chuyển dịch năng lượng: Nhu cầu tăng nhưng nguồn cung khó mở rộng nhanh
Đồng trong chuỗi cung ứng công nghiệp: Vì sao nguồn cung vẫn là bài toán dài hạn
Bài Viết Cùng thể loại