Kim Loại
Đồng trong cuộc đua điện hóa: Vì sao nguồn cung khó theo kịp nhu cầu công nghiệp?
Th10
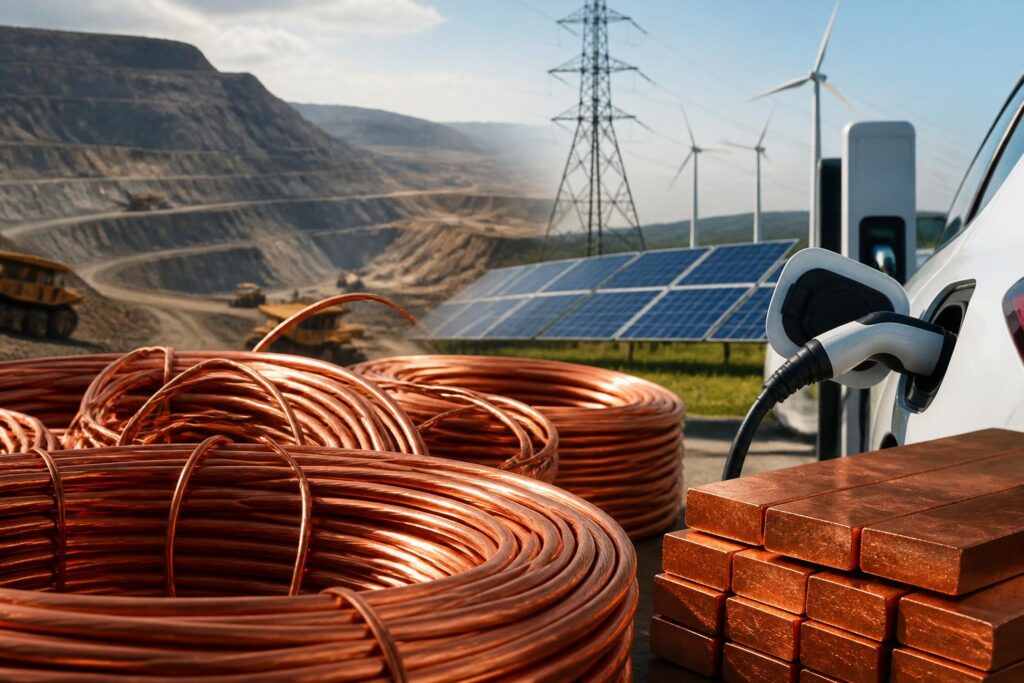
Đồng đang giữ vị trí đặc biệt trong nhóm kim loại công nghiệp. Vật liệu này xuất hiện trong dây dẫn điện, động cơ, máy biến áp, thiết bị viễn thông, hệ thống năng lượng tái tạo và nhiều loại máy móc sản xuất. Khi các nền kinh tế đầu tư cho điện lưới, trung tâm dữ liệu, xe điện và năng lượng sạch, nhu cầu đối với đồng cũng được kéo lên theo.
Tuy nhiên, phía cung không thể phản ứng nhanh như phía cầu. Một mỏ đồng mới thường cần thời gian dài để thăm dò, cấp phép, huy động vốn, xây dựng hạ tầng rồi mới đạt sản lượng thương mại. Ngay cả khi một dự án được triển khai đúng kế hoạch, sản lượng ban đầu cũng chưa chắc ổn định. Đây là lý do thị trường đồng không chỉ được quyết định bởi nhu cầu tiêu thụ trong một vài quý, mà còn chịu ảnh hưởng của những quyết định đầu tư được đưa ra từ nhiều năm trước.
Những yếu tố này khiến đồng trở thành một trong các kim loại cần được theo dõi sát trong quá trình chuyển dịch năng lượng. Dù không thể khẳng định mọi giai đoạn đều xảy ra thiếu hụt, cấu trúc của ngành cho thấy rủi ro nguồn cung có thể trở nên rõ hơn nếu đầu tư khai thác, tái chế và mở rộng công suất tinh luyện không theo kịp tốc độ tăng của nhu cầu.
Đồng nằm ở trung tâm của quá trình điện hóa
Từ hệ thống điện đến xe điện
Giá trị của đồng bắt nguồn từ các đặc tính kỹ thuật tương đối phù hợp với ngành điện. Đồng dẫn điện tốt, dễ gia công và có thể được sử dụng trong nhiều dạng sản phẩm, từ dây cáp và thanh cái đến cuộn dây của động cơ. Trong một nền kinh tế ngày càng phụ thuộc vào điện, các đặc tính này tạo ra nhu cầu rộng hơn nhiều so với một ngành sản xuất đơn lẻ.
Hệ thống năng lượng tái tạo cũng làm thay đổi cách tiêu thụ kim loại. Một nhà máy điện mặt trời hoặc điện gió không chỉ cần thiết bị phát điện mà còn cần đường dây truyền tải, trạm biến áp, hệ thống điều khiển và kết nối với lưới. Khi nguồn điện được xây dựng ở khu vực xa trung tâm tiêu thụ, nhu cầu về hạ tầng truyền tải và phân phối có thể tăng thêm.
Xe điện là một ví dụ khác. Xe sử dụng động cơ đốt trong vẫn cần đồng, nhưng xe điện có thêm mô-tơ điện, hệ thống dây dẫn công suất và các bộ phận quản lý năng lượng. Mức tiêu thụ cụ thể phụ thuộc vào thiết kế của từng mẫu xe, kích thước pin, cấu trúc hệ thống điện và cách nhà sản xuất tối ưu vật liệu. Vì vậy, không nên dùng một con số cố định cho mọi loại xe. Điều có thể khẳng định là quá trình điện hóa mở rộng phạm vi sử dụng đồng trong giao thông, thay vì chỉ thay thế một loại động cơ bằng loại khác.
Trung tâm dữ liệu và các ngành công nghiệp sử dụng nhiều điện cũng góp phần mở rộng nhu cầu. Sự phát triển của điện toán đám mây, trí tuệ nhân tạo và hạ tầng viễn thông kéo theo yêu cầu về máy chủ, hệ thống làm mát, thiết bị cấp điện và kết nối. Tác động lên thị trường đồng không chỉ đến từ bản thân các thiết bị mà còn từ việc mở rộng mạng lưới điện để cung cấp công suất ổn định.
Nguồn cung đồng đối mặt với nhiều nút thắt
Mỏ mới cần thời gian dài để đi vào hoạt động
Đồng chủ yếu được khai thác từ các mỏ quặng đồng, trong đó nhiều dự án có quy mô lớn và yêu cầu vốn đầu tư cao. Quá trình phát triển thường bắt đầu bằng thăm dò địa chất, đánh giá trữ lượng, nghiên cứu khả thi, chuẩn bị hạ tầng, xin giấy phép và xây dựng cơ sở khai thác, tuyển quặng. Mỗi bước đều có thể bị kéo dài bởi điều kiện địa chất, yêu cầu môi trường, vấn đề đất đai, thiếu hạ tầng hoặc thay đổi chính sách.
Đặc điểm này làm cho nguồn cung đồng có độ trễ lớn. Khi giá tăng và thúc đẩy doanh nghiệp đầu tư, thị trường không lập tức nhận được sản lượng mới. Ngược lại, nếu giá giảm trong thời gian dài, các công ty khai khoáng có thể cắt giảm chi phí vốn, trì hoãn dự án hoặc ưu tiên duy trì các mỏ đang hoạt động. Quyết định hôm nay vì thế có thể ảnh hưởng đến cân bằng cung cầu trong nhiều năm sau.
Những mỏ hiện hữu cũng không phải lúc nào giữ được sản lượng ổn định. Quặng có thể giảm hàm lượng theo thời gian, khiến doanh nghiệp phải xử lý nhiều vật liệu hơn để tạo ra cùng một lượng kim loại. Mỏ xuống sâu hơn có thể cần thêm thiết bị, năng lượng và hạ tầng. Các yêu cầu về an toàn lao động, nước, chất thải và phục hồi môi trường cũng làm tăng độ phức tạp của hoạt động khai thác.
Rủi ro địa lý và công đoạn tinh luyện
Chuỗi cung ứng đồng tập trung ở một số khu vực khai thác và trung tâm luyện kim lớn. Sự tập trung này khiến thị trường nhạy cảm hơn trước đình công, gián đoạn vận tải, mất điện, bất ổn chính sách hoặc thay đổi quy định thương mại. Một sự cố tại mỏ lớn có thể không làm thiếu kim loại ngay lập tức trên toàn cầu, nhưng có thể làm thay đổi dòng hàng, phí gia công và kỳ vọng của người mua.
Cần phân biệt giữa đồng trong quặng, đồng cô đặc, đồng dương cực và đồng cathode. Mỗi công đoạn có năng lực, chi phí và rủi ro riêng. Một khu vực có thể khai thác được nhiều quặng nhưng thiếu năng lực luyện; khu vực khác có thể có hệ thống tinh luyện lớn nhưng phải phụ thuộc vào nguyên liệu nhập khẩu. Vì vậy, đánh giá nguồn cung chỉ dựa trên sản lượng khai thác là chưa đủ.
Công suất luyện và tinh luyện còn chịu ảnh hưởng của giá năng lượng, nguồn nước, tiêu chuẩn môi trường và khả năng tiếp cận nguyên liệu. Khi nguồn cung tinh quặng thay đổi, phí gia công mà các nhà luyện kim đàm phán với mỏ có thể phản ánh mức độ cạnh tranh giữa hai khâu. Đây là một chỉ báo quan trọng, nhưng không nên được diễn giải đơn giản như một dự báo trực tiếp về giá đồng.
Giá đồng không chỉ phụ thuộc vào triển vọng dài hạn
Trong ngắn hạn, giá đồng thường phản ứng với nhiều yếu tố cùng lúc. Tăng trưởng công nghiệp, hoạt động xây dựng, sản lượng nhà máy, tồn kho tại các trung tâm giao nhận và biến động của đồng USD đều có thể tác động đến tâm lý thị trường. Chính sách tiền tệ cũng ảnh hưởng đến chi phí vốn, tỷ giá và kỳ vọng về nhu cầu hàng hóa.
Trung Quốc có vai trò lớn trong chuỗi tiêu thụ và chế biến kim loại công nghiệp, nhưng diễn biến tại quốc gia này không phải yếu tố duy nhất quyết định thị trường đồng. Hoa Kỳ, châu Âu, Ấn Độ, các nền kinh tế Đông Nam Á và những khu vực đang xây dựng hạ tầng điện cũng góp phần tạo nhu cầu. Khi hoạt động sản xuất của một nền kinh tế lớn suy yếu, giá có thể chịu áp lực trong ngắn hạn dù triển vọng điện hóa dài hạn vẫn còn.
Tồn kho công khai là một chỉ dấu được thị trường theo dõi, nhưng dữ liệu tồn kho không phản ánh toàn bộ lượng kim loại đang có trong nền kinh tế. Một phần đồng nằm trong kho của nhà sản xuất, nhà phân phối hoặc người tiêu thụ cuối cùng và không xuất hiện trong dữ liệu của các sàn giao dịch. Vì vậy, việc tồn kho trên sàn tăng hoặc giảm cần được đặt trong bối cảnh của sản xuất, nhập khẩu, xuất khẩu và nhu cầu thực tế.
Giá giao ngay và giá kỳ hạn cũng có thể truyền tải những tín hiệu khác nhau. Chênh lệch giữa các kỳ hạn phản ánh kỳ vọng về khả năng sẵn có của kim loại, chi phí lưu kho và điều kiện tài chính. Tuy nhiên, một tín hiệu kỹ thuật riêng lẻ không đủ để kết luận thị trường chắc chắn thiếu hàng hoặc dư thừa hàng. Nhà đầu tư và doanh nghiệp thường phải kết hợp nhiều dữ liệu trước khi đưa ra quyết định.
Tái chế giúp giảm áp lực nhưng không thay thế khai thác mới
Đồng có thể được tái chế nhiều lần mà vẫn giữ được các đặc tính quan trọng. Nguồn đồng phế liệu từ dây cáp, thiết bị điện, máy móc, phương tiện và công trình cũ vì thế có vai trò ngày càng lớn. Tái chế giúp giảm nhu cầu sử dụng quặng nguyên khai, tiết kiệm một phần năng lượng và giảm lượng chất thải phải xử lý.
Dù vậy, tái chế không thể ngay lập tức đáp ứng toàn bộ nhu cầu tăng thêm. Một lượng lớn đồng đang nằm trong các công trình, đường dây và thiết bị có vòng đời dài. Kim loại chỉ quay trở lại thị trường khi sản phẩm bị tháo dỡ hoặc thay thế. Nếu nhu cầu xây dựng hạ tầng mới tăng nhanh hơn lượng đồng cũ được thu hồi, khai thác sơ cấp vẫn cần thiết.
Hiệu quả tái chế còn phụ thuộc vào thiết kế sản phẩm, hệ thống thu gom, công nghệ phân loại và khả năng xử lý phế liệu. Dây cáp có hàm lượng đồng cao thường dễ thu hồi hơn các thiết bị điện tử phức tạp, nơi kim loại được phân tán trong nhiều linh kiện. Các quy định về chất thải và thương mại phế liệu cũng có thể làm thay đổi dòng nguyên liệu tái chế giữa các quốc gia.
Đối với doanh nghiệp sử dụng đồng, giải pháp không chỉ là tìm thêm nguồn cung. Thiết kế tiết kiệm vật liệu, thay thế một phần bằng nhôm trong những ứng dụng phù hợp, tăng tỷ lệ thu hồi và ký hợp đồng dài hạn đều có thể giảm rủi ro. Tuy nhiên, khả năng thay thế phụ thuộc vào yêu cầu dẫn điện, trọng lượng, độ bền, không gian lắp đặt và chi phí của từng sản phẩm. Không phải mọi ứng dụng của đồng đều có thể chuyển sang kim loại khác mà không phát sinh đánh đổi kỹ thuật.
Điều thị trường cần theo dõi trong thời gian tới
Để đánh giá triển vọng thị trường đồng, cần theo dõi đồng thời cả cung và cầu. Ở phía cầu, các chỉ báo đáng chú ý gồm đầu tư lưới điện, tốc độ triển khai năng lượng tái tạo, sản lượng xe điện, hoạt động xây dựng và nhu cầu của các ngành điện tử, cơ khí. Ở phía cung, thị trường cần quan sát sản lượng tại các mỏ lớn, chất lượng quặng, tiến độ dự án mới, công suất luyện và dòng phế liệu.
Chính sách công nghiệp cũng có thể làm thay đổi cấu trúc thương mại. Các chương trình hỗ trợ sản xuất trong nước, yêu cầu về nguồn gốc nguyên liệu, quy định môi trường và hạn chế xuất khẩu phế liệu có thể tác động đến nơi kim loại được khai thác, luyện, chế biến và tiêu thụ. Những thay đổi này thường không tạo ra tác động giống nhau giữa các quốc gia hoặc giữa các phân khúc sản phẩm.
Các tổ chức quốc tế, cơ quan địa chất và hiệp hội ngành thường đưa ra những đánh giá khác nhau về cân bằng cung cầu. Sự khác biệt có thể đến từ giả định về tốc độ tăng trưởng kinh tế, tỷ lệ tái chế, công nghệ tiết kiệm vật liệu và tiến độ dự án mỏ. Do đó, các dự báo dài hạn nên được đọc như những kịch bản có điều kiện, không phải cam kết chắc chắn về giá hoặc sản lượng trong tương lai.
Với doanh nghiệp, rủi ro lớn nhất có thể không nằm ở việc giá đồng tăng hay giảm trong một ngày, mà ở khả năng lập kế hoạch chi phí và bảo đảm nguyên liệu trong một chu kỳ dài. Các nhà sản xuất có thể phải đa dạng hóa nhà cung cấp, quản lý tồn kho linh hoạt hơn và đánh giá lại thiết kế sản phẩm. Với người theo dõi thị trường, việc phân biệt biến động tài chính ngắn hạn với thay đổi cấu trúc của ngành là điều cần thiết.
Đồng không phải kim loại duy nhất quyết định thành công của quá trình điện hóa, nhưng đây là một mắt xích khó bỏ qua. Nhu cầu có thể tiếp tục được hỗ trợ bởi đầu tư vào điện và công nghiệp, trong khi nguồn cung chịu giới hạn của địa chất, vốn, giấy phép, hạ tầng và thời gian. Vì vậy, thị trường đồng sẽ phụ thuộc vào việc ngành khai khoáng, luyện kim, tái chế và các ngành tiêu thụ phối hợp được đến đâu.
Trong bối cảnh đó, một chu kỳ giá tăng không tự động giải quyết được thiếu hụt dài hạn, cũng như một giai đoạn giá giảm không chứng minh rằng rủi ro nguồn cung đã biến mất. Cách nhìn thận trọng hơn là theo dõi dữ liệu sản xuất, tồn kho, đầu tư và tiêu thụ trong cùng một khung phân tích. Những yếu tố này sẽ cho thấy liệu nguồn cung mới đang thực sự hình thành, hay thị trường vẫn đang dựa chủ yếu vào công suất hiện hữu và lượng kim loại được tái chế.

Bài Viết Liên Quan
Đồng tái chế: mắt xích ngày càng quan trọng trong chuỗi cung ứng kim loại công nghiệp
Thị trường đồng trước bài toán nguồn cung và nhu cầu chuyển đổi năng lượng
Đồng và bài toán nguồn cung cho quá trình điện hóa toàn cầu
Thị trường kim loại công nghiệp: Vì sao giá không chỉ phụ thuộc vào cung cầu
Đồng trước bài toán nguồn cung: Vì sao thị trường kim loại này ngày càng nhạy cảm?
Đồng trong kỷ nguyên điện hóa: Vì sao nguồn cung trở thành bài toán dài hạn của công nghiệp
Bài Viết Cùng thể loại